 Permalink
 Printen
Permanente link
Naar de actuele versie van de regeling
https://lokaleregelgeving.overheid.nl/CVDR768251
Naar de door u bekeken versie
https://lokaleregelgeving.overheid.nl/CVDR768251/1
Verordening bedrijveninvesteringszone gebruikers en eigenaren Hoogstraat Rotterdam Centrum 2027
Dit is een toekomstige tekst! Geldend vanaf 01-01-2027
Intitulé
Verordening bedrijveninvesteringszone gebruikers en eigenaren Hoogstraat Rotterdam Centrum 2027De Raad van de gemeente Rotterdam,
gelezen het voorstel van burgemeester en wethouders van 22 september 2026;
(raadsvoorstel nr. 26bb007504);
gelet op artikel 216 van de Gemeentewet en de artikelen 1, eerste, derde en vierde lid, en 7, eerste en vierde lid, van de Wet op de bedrijveninvesteringszones;
gezien de uitvoeringsovereenkomst gesloten met Stichting BIZ Hoogstraat Rotterdam Centrum;
overwegende dat:
heffing en invordering van de BIZ-bijdrage bij verordening wordt geregeld;
besluit:
Paragraaf 1 Algemene bepalingen
Artikel 1 Begripsbepalingen
In deze verordening en de daarop berustende bepalingen wordt verstaan onder:
- -
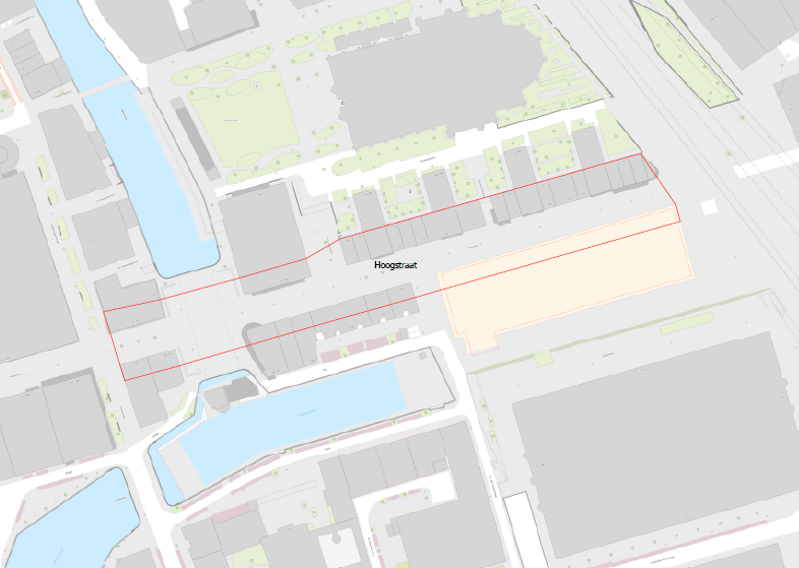
bedrijveninvesteringszone: gebied Hoogstraat Rotterdam Centrum als bedoeld in de bijlage behorende bij deze verordening;
- -
college: college van burgemeester en wethouders van de gemeente Rotterdam;
- -
uitvoeringsovereenkomst: uitvoeringsovereenkomst als bedoeld in artikel 4:36 van de Algemene wet bestuursrecht gesloten tussen de gemeente Rotterdam en de Stichting BIZ Hoogstraat Rotterdam Centrum;
- -
wet: Wet op de bedrijveninvesteringszones.
Paragraaf 2 Belastingbepalingen
Artikel 2 Belastbaar feit en aard van de belasting
Onder de naam BIZ-bijdrage wordt met ingang van 1 januari 2027 jaarlijks een directe belasting geheven ter zake van binnen de bedrijveninvesteringszone gelegen onroerende zaken die niet in hoofdzaak tot woning dienen als bedoeld in artikel 220a, tweede lid, van de Gemeentewet.
Artikel 3 Belastingobject
Het voorwerp van de belasting is een onroerende zaak als bedoeld in artikel 16 van de Wet waardering onroerende zaken.
Artikel 4 Belastingplicht
-
1. De BIZ-bijdrage wordt geheven van:
- a.
de gebruiker, zijnde degene die bij het begin van het kalenderjaar al dan niet krachtens eigendom, bezit, beperkt recht of persoonlijk recht een in de bedrijveninvesteringszone gelegen belastingobject gebruikt en;
- b.
de eigenaar, zijnde degene die bij het begin van het kalenderjaar het genot krachtens eigendom, bezit of beperkt recht heeft van een in de bedrijveninvesteringszone gelegen belastingobject.
- a.
Artikel 5 Maatstaf van heffing
De BIZ-bijdrage wordt geheven naar de op de voet van hoofdstuk IV van de Wet waardering onroerende zaken voor het belastingobject vastgestelde waarde zoals deze geldt voor het kalenderjaar.
Artikel 6 Vrijstellingen
Onverminderd artikel 1, vijfde lid, van de wet in samenhang met de artikelen 220d en 220e van de Gemeentewet, wordt de BIZ-bijdrage niet geheven over:
- a.
belastingobjecten die uitsluitend bestemd zijn voor en in gebruik zijn als straatmeubilair, waaronder begrepen alle zodanige gebouwde eigendommen, niet zijnde gebouwen, welke zijn geplaatst voor het belang van het publiek, ten dienste van het verkeer of ter verfraaiing van de gemeente;
- b.
belastingobjecten die uitsluitend bestemd zijn voor en in gebruik zijn als plantsoenen, parken en waterpartijen, die bij de gemeente in beheer zijn of waarvan de gemeente het genot heeft krachtens eigendom, bezit of beperkt recht;
- c.
belastingobjecten die uitsluitend bestemd zijn voor en in gebruik zijn als begraafplaatsen, urnentuinen en crematoria voor de lijkbezorging van personen;
- d.
belastingobjecten voor zover die bestemd en in gebruik zijn voor het geven van onderwijs;
- e.
belastingobjecten die uitsluitend bestemd zijn voor en in gebruik zijn als onbebouwde grond en objecten in aanbouw;
- f.
werken die zijn bestemd voor de elektriciteitsvoorziening en telecommunicatie;
- g.
belastingobjecten die uitsluitend bestemd zijn voor en in gebruik zijn als pinautomaten;
- h.
belastingobjecten die uitsluitend bestemd zijn voor en in gebruik zijn als parkeergarages;
- i.
belastingobjecten die uitsluitend bestemd zijn voor en in gebruik zijn als kantoor of verzamelkantoor;
- j.
belastingobjecten die uitsluitend bestemd zijn voor en in gebruik zijn als opslagruimte;
- k.
belastingobjecten in de categorie vervoer.
Artikel 7 Belastingtarief
Het tarief van BIZ-bijdrage bedraagt per belastingobject:
- a.
voor de gebruiker 0,08 % van de heffingsmaatstaf met een minimum van € 500 en een maximum van € 4.500;
- b.
voor de eigenaar 0,08 % van de heffingsmaatstaf met een minimum van € 1.000 en een maximum van € 15.000.
Artikel 8 Wijze van heffing
De BIZ-bijdrage wordt jaarlijks bij wege van aanslag geheven.
Artikel 9 Termijn van betaling
-
1. In afwijking van artikel 9, eerste lid, van de Invorderingswet 1990 wordt de aanslag betaald in één termijn welke vervalt 62 dagen na de dagtekening van het aanslagbiljet.
-
2. De Algemene termijnenwet is niet van toepassing op dit artikel.
Artikel 10 Looptijd belastingheffing
De BIZ-bijdrage wordt ingesteld voor een periode van twee jaar.
Paragraaf 3 Subsidiebepalingen
Artikel 11 Buiten toepassing verklaren Subsidieverordening Rotterdam 2014
Op de subsidieverstrekking op grond van deze verordening is de Subsidieverordening Rotterdam 2014 niet van toepassing.
Artikel 12 Aanwijzing stichting
De Stichting BIZ Hoogstraat Rotterdam Centrum wordt aangewezen als stichting als bedoeld in artikel 7 van de wet.
Artikel 13 Subsidieverlening
-
1. Jaarlijks verleent het college een subsidie aan de Stichting BIZ Hoogstraat Rotterdam Centrum voor de uitvoering van de activiteiten die zijn opgenomen in de uitvoeringsovereenkomst.
-
2. De subsidie wordt verleend op een daartoe gedane aanvraag, die vergezeld moet gaan van de in de uitvoeringsovereenkomst genoemde stukken.
-
3. De subsidie bedraagt het bedrag van de jaarlijks te ontvangen BIZ-bijdragen, nadat daarop 3% perceptiekosten in mindering zijn gebracht.
-
4. De wijze van bevoorschotting en de verrekening van meer- en minder opbrengsten van de ontvangen BIZ-bijdragen wordt in de uitvoeringsovereenkomst bepaald.
-
5. In het geval van bezwaar- en beroepsprocedures wordt betaling van de BIZ-bijdragen die daarop betrekking hebben opgeschort tot het moment dat de aanslagen onherroepelijk zijn.
Artikel 14 Subsidievaststelling
-
1. De Stichting BIZ Hoogstraat Rotterdam Centrum is verplicht om uiterlijk 1 april over het voorafgaande jaar de in de uitvoeringsovereenkomst opgenomen stukken te overleggen.
-
2. De subsidie wordt vastgesteld uiterlijk in januari van het opvolgende jaar na ontvangst van de in het eerste lid genoemde stukken.
Artikel 15 Subsidieverplichtingen
Aan de stichting kunnen ook andere doelgebonden verplichtingen dan de verplichtingen, bedoeld in artikel 4:37 van de Algemene wet bestuursrecht worden opgelegd. Deze verplichtingen zijn opgenomen in de met de Stichting BIZ Hoogstraat Rotterdam Centrum gesloten uitvoeringsovereenkomst.
Artikel 16 Melding van relevante wijzigingen
De Stichting BIZ Hoogstraat Rotterdam Centrum stelt het college zo spoedig mogelijk schriftelijk op de hoogte van:
- a.
meer dan ondergeschikte veranderingen in haar financiële situatie;
- b.
een wijziging van de statuten en regelementen; of
- c.
verandering of beëindiging van gesubsidieerde activiteiten.
Paragraaf 4 Slotbepalingen
Artikel 17 Inwerkingtreding
Deze verordening treedt in werking op een door het college te bepalen tijdstip nadat is gebleken van voldoende steun onder de bijdrageplichtigen als bedoeld in artikel 4 van de wet.
Artikel 18 Citeertitel
Deze verordening wordt aangehaald als: Verordening bedrijveninvesteringszone gebruikers en eigenaren Hoogstraat Rotterdam Centrum 2027.
Ondertekening
Aldus vastgesteld in de openbare vergadering van 15 oktober 2026.
De griffier,
M. Pe
De voorzitter,
C.J. Schouten
Bijlage behorende bij artikel 1 van de Verordening bedrijveninvesteringszone gebruikers en eigenaren Hoogstraat Rotterdam Centrum 2027.
Het gebied Hoogstraat Rotterdam Centrum omvat de straten: Hoogstraat 124 t/m 194 (even) en Hoogstraat 133 t/m 183 (oneven)
Toelichting op de Verordening gebruikers en eigenaren Hoogstraat Rotterdam Centrum 2027.
Algemeen
Zowel ondernemers als de gemeente hebben belang bij investeringen in de bedrijfsomgeving. Voor het bedrijfsleven is de kwaliteit en veiligheid van de bedrijfsomgeving een belangrijke factor voor de aantrekkelijkheid van een onderneming voor klanten. Voor de gemeente is een veilige en leefbare openbare ruimte van belang om bedrijven (werkgelegenheid) en bezoekers aan te trekken. Een leefbare bedrijfsomgeving heeft invloed op de leefbaarheid van het omliggende gebied; burgers willen een veilige en leefbare omgeving om in te werken, te wonen en te winkelen. Het collectieve belang van de ondernemers valt op deze punten samen met het algemene belang van een kwalitatief hoogwaardige bedrijfsomgeving. Gezamenlijke investeringen liggen voor de hand, omdat dit synergievoordelen oplevert en het effect van de investeringen groter wordt.
Artikelsgewijs
Artikel 3 Belastingobject
Doordat artikel 220a van de Gemeentewet van overeenkomstige toepassing is, is de objectafbakening zoals die voor de Wet WOZ en de OZB geldt, ook van toepassing voor de BIZ-bijdrage. Dit is tot uitdrukking gebracht in artikel 3. Voor de leesbaarheid van de verordening is er voor gekozen om hier niet te verwijzen naar artikel 220a van de Gemeentewet zoals de Wet bedrijveninvesteringszone (hierna: Wet BIZ) doet, maar direct naar artikel 16 van de Wet WOZ.
Artikel 4 Belastingplicht
De Wet BIZ biedt de mogelijkheid om belasting te heffen van de gebruikers, eigenaren of van beide categorieën. De keuze die voor de bedrijveninvesteringszone is gemaakt, ligt vast in dit artikellid.
Aan de mogelijkheid om zowel gebruikers als eigenaren aan de bedrijveninvesteringszone bij te laten dragen, ligt de gedachte ten grondslag dat eigenaren mogelijk ook een belang hebben bij collectieve investeringen. Lokaal moet wel goed worden gekeken of ondernemers te maken krijgen met een stapeling van BIZ-bijdragen, doordat de ondernemer zowel de eigen heffing als de heffing van de eigenaar betaalt (bijvoorbeeld omdat de heffing wordt doorberekend in de huur of omdat iemand zowel eigenaar als gebruiker is).
Doordat bij de draagvlakmeting binnen iedere categorie belastingplichtigen een meerderheid moet bestaan, wordt voorkomen dat er sprake is van een oneigenlijke afwenteling van lasten door gebruikers op eigenaren of andersom.
Artikel 5 Maatstaf van heffing
Artikel 2 van de Wet BIZ benoemt de verschillende heffingsmaatstaven en tariefdifferentiaties voor de BIZ. In Rotterdam is de keuze beperkt tot twee.
Voor deze verordening is als heffingsmaatstaf gekozen de vastgestelde WOZ-waarde voor het betreffende kalenderjaar.
Artikel 6 Vrijstellingen
Bij de toepassing van de WOZ-waarden gelden de wettelijke vrijstellingen zoals vermeld in artikel 220d van de Gemeentewet. Daarnaast is een aantal extra vrijstellingen opgenomen.
Het kan voorkomen dat onroerende zaken in de bedrijveninvesteringszone niet voor commerciële doeleinden worden gebruikt, maar in gebruik zijn bij een onderwijsinstelling (onderdeel d). Deze organisatie zal niet altijd profijt hebben van de BIZ-activiteiten. Als de aard van de organisatie en de activiteiten duidelijk onderscheidend zijn van de commerciële activiteiten in de bedrijveninvesteringszone, worden deze objecten vrijgesteld.
Ook bij onbebouwde grond en objecten in aanbouw (onderdeel e) is het verband met de BIZ-activiteiten niet direct duidelijk. Dat geldt ook voor trafo’s en zendmasten (onderdeel f). Veelal staan de laatste op gebouwen en vormen geen apart WOZ-object. Incidentele zendmasten die wel een zelfstandig object zouden kunnen zijn worden ook niet in de heffing betrokken. Met belastingobjecten in de categorie vervoer (onderdeel k) wordt bijvoorbeeld metro-en treinstations bedoeld.
Artikel 8 Wijze van heffing
Ingevolge artikel 233 van de Gemeentewet kunnen gemeentelijke belastingen worden geheven bij wege van aanslag, bij wege van voldoening op aangifte of op andere wijze. Er is gekozen voor de heffing bij wege van aanslag.
Artikel 11 Verhouding Subsidieverordening Rotterdam 2014
De BIZ-subsidie wijkt sterk af van de overige subsidies die de gemeente verstrekt. Zo is de gemeente verplicht om de belastingopbrengst - na aftrek van de perceptiekosten - als subsidie uit te keren aan de BIZ-organisatie. Daarnaast is de BIZ-organisatie verplicht om die subsidie te besteden aan de overeengekomen activiteiten. Deze verplichtingen liggen vast in de BIZ-verordening en de uitvoeringsovereenkomst.
Artikel 12 Aanwijzing stichting
De wet stelt verplicht dat er een stichting wordt opgericht die de Bedrijveninvesteringszone feitelijk beheert. Deze stichting is ook de rechtspersoon die de subsidies ontvangt.
Artikel 13 Subsidieverlening
De Wet BIZ schrijft voor dat de opbrengst van de BIZ-bijdrage - na aftrek van de perceptiekosten - als subsidie wordt verstrekt aan de BIZ-organisatie.
Door deze manier van voorbereiden is er, voordat er subsidie wordt verstrekt, tussen de gemeente en subsidieontvanger al vergaande overeenstemming. Bovendien is er een uitvoeringsovereenkomst gesloten. De kans is dus zeer klein dat de activiteiten niet worden uitgevoerd of dat er anderszins problemen ontstaan. De verdere uitvoering van de subsidie is in handen van het college. Het college is ook bevoegd de daarvoor benodigde besluiten te nemen.
Mocht het voorkomen dat de BIZ-organisatie de afgesproken activiteiten niet uitvoert, dan kan de gemeente via de burgerlijke rechter nakoming afdwingen op grond van de uitvoeringsovereenkomst. Als dat tot niets leidt, kan het college de subsidie intrekken (artikel 4:49 van de Awb).
De al betaalde bedragen kunnen dan als onverschuldigd betaald worden teruggevorderd. In dat geval zal de gemeenteraad zich ook moeten uitlaten over de vraag hoe de betaalde BIZ-bijdragen worden teruggegeven aan de ondernemers. De opbrengst van de bestemmingsheffing kan immers niet voor andere doeleinden worden aangewend.
Artikel 14 Subsidievaststelling
De in de uitvoeringsovereenkomst genoemde stukken zijn in ieder geval de jaarrekening en de jaarverantwoording. Voor het indienen van deze stukken wordt een format verstrekt door de gemeente. De stichting geeft de projectmanager BIZ desgevraagd alle inlichtingen die voor de beoordeling van de uitvoering van deze overeenkomst van belang kunnen zijn. Ook kan aanvullend een accountantsverklaring geëist worden. De projectmanager BIZ toetst de verantwoording aan het BIZ-plan van de stichting, aan het jaarplan, aan de wet en aan deze overeenkomst. De verantwoording behoeft goedkeuring van de projectmanager BIZ.
Artikel 16 Melding van relevante wijzigingen
Als zich bij de stichting relevante wijzigingen voordoen, wordt het college daarvan zo spoedig mogelijk op de hoogte gesteld.
Artikel 17 Inwerkingtreding
Na volledige afweging van alle belangen door de gemeenteraad en vaststelling van de verordening vindt de draagvlakmeting plaats.
Dit gemeenteblad ligt ook ter inzage bij het Concern Informatiecentrum Rotterdam (CIC): 010-267 2514 of bir@rotterdam.nl
Ziet u een fout in deze regeling?
Bent u van mening dat de inhoud niet juist is? Neem dan contact op met de organisatie die de regelgeving heeft gepubliceerd. Deze organisatie is namelijk zelf verantwoordelijk voor de inhoud van de regelgeving. De naam van de organisatie ziet u bovenaan de regelgeving. De contactgegevens van de organisatie kunt u hier opzoeken: organisaties.overheid.nl.
Werkt de website of een link niet goed? Stuur dan een e-mail naar regelgeving@overheid.nl