
 Permalink
 Printen
Permanente link
Naar de actuele versie van de regeling
https://lokaleregelgeving.overheid.nl/CVDR767931
Naar de door u bekeken versie
https://lokaleregelgeving.overheid.nl/CVDR767931/1
Verordening bedrijveninvesteringszone eigenaren Hart van Hengelo 2027-2031
Dit is een toekomstige tekst! Geldend vanaf 01-01-2027
Intitulé
Verordening bedrijveninvesteringszone eigenaren Hart van Hengelo 2027-2031De raad van de gemeente Hengelo
gelezen het voorstel van burgemeester en wethouders van 1 september 2026;
gelet op de Wet op de bedrijveninvesteringszones
gezien de uitvoeringsovereenkomst van 1 september 2026 gesloten met de Stichting Centrum Hengelo Vastgoed;
besluit vast te stellen de Verordening bedrijveninvesteringszone eigenaren Hart van Hengelo 2027-2031.
Artikel 1. Begrippen
Deze verordening verstaat onder:
- •
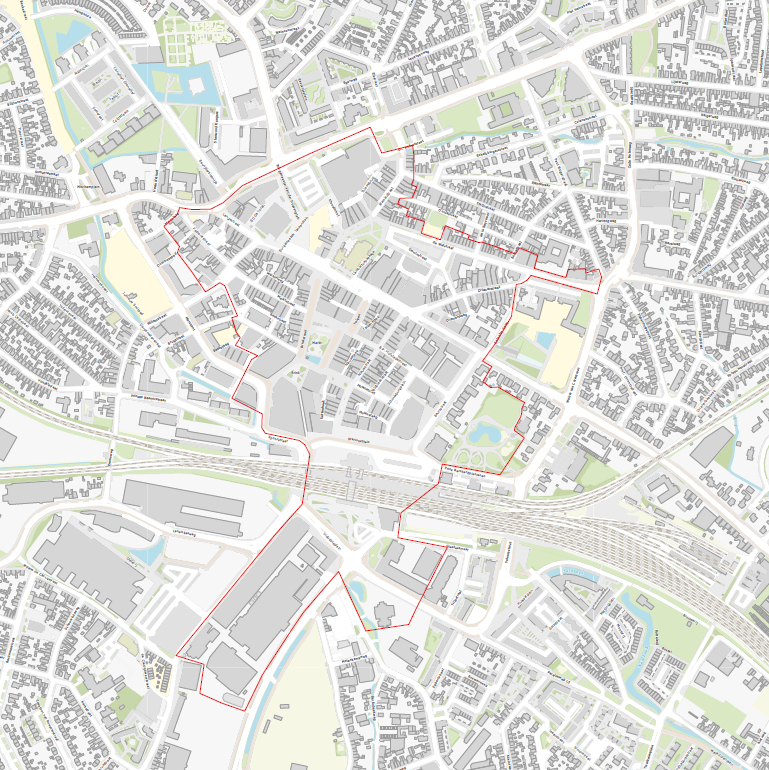
bedrijveninvesteringszone: het op de bij deze verordening behorende kaart aangewezen gebied in de gemeente waarbinnen de BIZ-bijdrage wordt geheven;
- •
biz-bijdrage: bestemmingsbelasting die op verzoek van ondernemers jaarlijks wordt geheven om met de opbrengst activiteiten te realiseren als bedoeld in artikel 1, lid 2, van de wet;
- •
college: college van burgemeester en wethouders van de gemeente Hengelo;
- •
perceptiekosten: kosten voor heffing en invordering van de bijdrage bedrijveninvesteringszone door gemeente Hengelo;
- •
uitvoeringsovereenkomst: tussen de gemeente en Stichting Centrum Hengelo Vastgoed op 25 augustus 2026 gesloten overeenkomst als bedoeld in artikel 7, derde lid, van de wet;
- •
wet: Wet op de bedrijveninvesteringszones.
Hoofdstuk II Belastingbepalingen
Artikel 2. Belastbaar feit en aard van de belasting
-
1. Onder de naam ‘BIZ-bijdrage’ wordt jaarlijks een directe belasting geheven ter zake van binnen de bedrijveninvesteringszone gelegen onroerende zaken die op grond van artikel 220a Gemeentewet niet in hoofdzaak tot woning dienen.
-
2. De BIZ-bijdrage wordt geheven ter bestrijding van de kosten die zijn verbonden aan activiteiten in de openbare ruimte en op internet, die zijn gericht op het bevorderen van de leefbaarheid of de veiligheid in de bedrijveninvesteringszone of de ruimtelijke kwaliteit of de economische ontwikkeling van de bedrijveninvesteringszone.
Artikel 3. Voorwerp van de belasting
-
1. Voorwerp van de belasting is een onroerende zaak.
-
2. Als onroerende zaak wordt aangemerkt de onroerende zaak, bedoeld in hoofdstuk III van de Wet waardering onroerende zaken.
Artikel 4. Belastingplicht
-
1. De BIZ-bijdrage wordt geheven van de eigenaar, zijnde degene die bij het begin van het kalenderjaar het genot krachtens eigendom, bezit of beperkt recht heeft van een in de bedrijveninvesteringszone gelegen onroerende zaak.
-
2. Als eigenaar wordt aangemerkt degene die bij het begin van het kalenderjaar als zodanig in de basisregistratie kadaster is vermeld, tenzij blijkt dat hij op dat tijdstip geen genothebbende krachtens eigendom, bezit of beperkt recht is.
Artikel 5. Maatstaf van heffing
-
1. De BIZ-bijdrage wordt geheven naar de op de voet van hoofdstuk IV van de Wet waardering onroerende zaken voor de onroerende zaak vastgestelde waarde zoals deze geldt voor het kalenderjaar.
-
2. De BIZ-bijdrage wordt geheven in het gebied, zoals aangegeven op de bij deze verordening behorende en daarvan deel uitmakende kaart.
-
3. Indien met betrekking tot het belastingobject geen waarde is vastgesteld op de voet van hoofdstuk IV van de Wet waardering onroerende zaken wordt de heffingsmaatstaf van dat belastingobject bepaald met toepassing van artikel 6, alsmede met overeenkomstige toepassing van het bepaalde bij of krachtens de artikelen 17, 18 en 20, tweede lid, van de Wet waardering onroerende zaken.
Artikel 6. Vrijstellingen
In afwijking in zoverre van artikel 5 wordt bij de bepaling van de heffingsmaatstaf buiten aanmerking gelaten, voor zover dit niet al is gebeurd bij de bepaling van de in dat artikel bedoelde waarde, de waarde van:
- a.
voor de land- of bosbouw bedrijfsmatig geëxploiteerde cultuurgrond, daaronder mede begrepen de open grond, alsmede de ondergrond van glasopstanden, die bedrijfsmatig aangewend wordt voor de kweek of teelt van gewassen, zonder daarbij de ondergrond als voedingsbodem te gebruiken;
- b.
glasopstanden, die bedrijfsmatig worden aangewend voor de kweek of teelt van gewassen, voor zover de ondergrond daarvan bestaat uit de in onderdeel a bedoelde grond;
- c.
onroerende zaken die in hoofdzaak zijn bestemd voor de openbare eredienst of voor het houden van openbare bezinningssamenkomsten van levensbeschouwelijke aard, een en ander met uitzondering van delen van zodanige onroerende zaken die dienen als woning;
- d.
één of meer onroerende zaken die deel uitmaken van een op de voet van de Natuurschoonwet 1928 aangewezen landgoed dat voldoet aan de voorwaarden genoemd in artikel 8 van het Rangschikkingsbesluit Natuurschoonwet 1928, met uitzondering van de daarop voorkomende gebouwde eigendommen;
- e.
natuurterreinen, waaronder mede worden verstaan duinen, heidevelden, zandverstuivingen, moerassen en plassen, die door rechtspersonen met volledige rechtsbevoegdheid welke zich uitsluitend of nagenoeg uitsluitend het behoud van natuurschoon ten doel stellen, beheerd worden;
- f.
openbare land- en waterwegen en banen voor openbaar vervoer per rail, een en ander met inbegrip van kunstwerken;
- g.
waterverdedigings- en waterbeheersingswerken die worden beheerd door organen, instellingen of diensten van publiekrechtelijke rechtspersonen, met uitzondering van de delen van zodanige werken die dienen als woning;
- h.
werken die zijn bestemd voor de zuivering van riool- en ander afvalwater en die worden beheerd door organen, instellingen of diensten van publiekrechtelijke rechtspersonen, met uitzondering van de delen van zodanige werken die dienen als woning;
- i.
werktuigen die van een onroerende zaak kunnen worden afgescheiden zonder dat beschadiging van betekenis aan die werktuigen wordt toegebracht en die niet op zichzelf als gebouwde eigendommen zijn aan te merken.
- j.
straatmeubilair, waaronder begrepen alle zodanige gebouwde eigendommen – niet zijnde gebouwen – welke zijn geplaatst voor het belang van het publiek, ten dienste van het verkeer of ter verfraaiing van de gemeente, zoals lichtmasten, verkeersinstallaties, standbeelden, monumenten, fonteinen, banken, abri’s, hekken en palen;
- k.
plantsoenen, parken en waterpartijen, die bij de gemeente in beheer zijn of waarvan de gemeente het genot heeft krachtens eigendom, bezit of beperkt recht;
- l.
begraafplaatsen, urnentuinen en crematoria;
- m.
objecten die vanuit de WOZ-administratie zijn aangemerkt als trafo, telefooncentrale, overig cultureel, verpleegtehuis, verzorgingstehuis/ bejaardentehuis en zendmast;
- n.
belastingobjecten voor zover die bestemd zijn en in gebruik zijn voor het geven van onderwijs.
Artikel 7. Tarief BIZ-bijdrage
Het tarief van de BIZ-bijdrage bedraagt:
|
|
2027 |
2028 |
2029 |
2030 |
2031 |
|
Percentage van de heffingsmaatstaf: |
0,115% |
0,115% |
0,115% |
0,115% |
0,115% |
|
Met een minimumbedrag per WOZ-object: |
€250,00 |
€257,50 |
€265,23 |
€273,18 |
€281,38 |
|
Met een maximumbedrag per WOZ-object: |
€750,00 |
€772,50 |
€795,68 |
€819,55 |
€844,13 |
Artikel 8. Wijze van heffing
De BIZ-bijdrage wordt jaarlijks bij wege van aanslag geheven.
Artikel 9. Termijnen van betaling
-
1. De aanslagen moeten worden betaald uiterlijk twee kalendermaanden na de op het aanslagbiljet vermelde dagtekening.
-
2. In afwijking van het eerste lid kunnen op verzoek van de belastingplichtige de aanslagen worden betaald in zoveel gelijke termijnen als er na de dagtekening van het aanslagbiljet nog maanden in het kalenderjaar overblijven, met dien verstande dat het aantal termijnen ten minste twee bedraagt en maximaal 10, indien aan het navolgende wordt voldaan:
- a.
het totaal bedrag van de op één aanslagbiljet verenigde aanslagen BIZ-bijdragen of andere belastingen moet minder zijn dan het maximumbedrag genoemd in de voor dat belastingjaar geldende verordening onroerendezaakbelastingen;
- b.
de verschuldigde bedragen moeten door middel van automatische betalingsincasso van de betaalrekening van de belastingschuldige kunnen worden afgeschreven. De eerste termijn vervalt één maand na de dagtekening van het aanslagbiljet en elk van de volgende termijnen telkens een maand later.
- a.
-
3. De Algemene termijnenwet is niet van toepassing op de in het eerste lid gestelde termijnen.
Artikel 10. Looptijd belastingheffing
De BIZ-bijdrage wordt ingesteld voor een periode van 5 jaar.
Artikel 11. Kwijtschelding
Bij de invordering van de BIZ-bijdrage wordt geen kwijtschelding verleend.
Hoofdstuk III Subsidiebepalingen
Artikel 12. Buiten toepassing Algemene subsidieverordening
Op de subsidie op grond van deze verordening is de Algemene subsidieverordening van de gemeente Hengelo niet van toepassing.
Artikel 13. Aanwijzing stichting
De Stichting Centrum Hengelo Vastgoed wordt aangewezen als de stichting als bedoeld in artikel 7 van de wet, waarmee een overeenkomst als bedoeld in artikel 4:36 van de Algemene wet bestuursrecht is gesloten, waarin is bepaald dat de activiteiten waarvoor de subsidie wordt verstrekt verplicht moeten worden verricht.
Artikel 14. Subsidieverlening
-
1. De subsidie wordt jaarlijks door het college verleend aan de Stichting Centrum Hengelo Vastgoed voor de uitvoering van de activiteiten die zijn opgenomen in de uitvoeringsovereenkomst. De subsidie wordt verleend op een daartoe gedane aanvraag, die vergezeld moet gaan van de in de uitvoeringsovereenkomst genoemde stukken.
-
2. De subsidie bedraagt maximaal het bedrag van de jaarlijks te ontvangen BIZ-bijdragen, nadat daarop in mindering zijn gebracht:
- a.
de perceptiekosten met een maximum van 1,5% van de beoogde subsidie als bedoeld in lid 1, in mindering zijn gebracht.
- b.
een vast percentage van 1,5% van de beoogde subsidie als correctie voor mogelijk niet geïnde bijdragen.
- a.
Artikel 15. Subsidievaststelling
-
1. De stichting is verplicht om binnen zes maanden na afloop van het subsidiejaar de in de uitvoeringsovereenkomst opgenomen stukken te overleggen.
-
2. De BIZ-subsidie wordt vastgesteld uiterlijk acht weken na ontvangst van de in het voorgaande lid genoemde stukken.
Artikel 16. Melding van relevante wijzigingen
De stichting stelt het college zo spoedig mogelijk schriftelijk op de hoogte van:
- 1.
Meer dan ondergeschikte veranderingen in haar financiële situatie,
- 2.
Een wijziging van de statuten,
- 3.
Verandering of beëindiging van activiteiten.
Hoofdstuk IV Slotbepalingen
Artikel 17. Inwerkingtreding
-
1. Deze verordening treedt in werking met ingang van de tweede dag nadat het college heeft bekendgemaakt dat van voldoende steun als bedoeld in artikel 4 van de wet is gebleken.
-
2. De datum van ingang van de heffing is 1 januari 2027.
Artikel 18. Citeertitel
Deze verordening wordt aangehaald als: Verordening bedrijveninvesteringszone eigenaren Hart van Hengelo 2027-2031.
Ondertekening
Aldus vastgesteld in de openbare raadsvergadering van 7 oktober 2026.
De voorzitter,
De griffier,
Bijlage 1: Kaart met aangewezen BIZ-gebied
Ziet u een fout in deze regeling?
Bent u van mening dat de inhoud niet juist is? Neem dan contact op met de organisatie die de regelgeving heeft gepubliceerd. Deze organisatie is namelijk zelf verantwoordelijk voor de inhoud van de regelgeving. De naam van de organisatie ziet u bovenaan de regelgeving. De contactgegevens van de organisatie kunt u hier opzoeken: organisaties.overheid.nl.
Werkt de website of een link niet goed? Stuur dan een e-mail naar regelgeving@overheid.nl