
 Permalink
 Printen
Permanente link
Naar de actuele versie van de regeling
https://lokaleregelgeving.overheid.nl/CVDR767598
Naar de door u bekeken versie
https://lokaleregelgeving.overheid.nl/CVDR767598/1
Verordening bedrijveninvesteringszone Dobbewijk 2027
Dit is een toekomstige tekst! Geldend vanaf 01-01-2027
Intitulé
Verordening bedrijveninvesteringszone Dobbewijk 2027De raad van de gemeente Voorschoten;
gezien het voorstel van burgemeester en wethouders van 25 augustus 2026,
gelet op artikel 216 Gemeentewet en de Wet op de bedrijveninvesteringszones,
gezien de allonge bij de uitvoeringsovereenkomst gesloten met de BIZ Vereniging Dobbewijk,
besluit:
vast te stellen de volgende verordening:
VERORDENING BEDRIJVENINVESTERINGSZONE DOBBEWIJK 2027
HOOFDSTUK I ALGEMENE BEPALINGEN
Artikel 1 Begripsomschrijvingen
Deze verordening verstaat onder:
- -
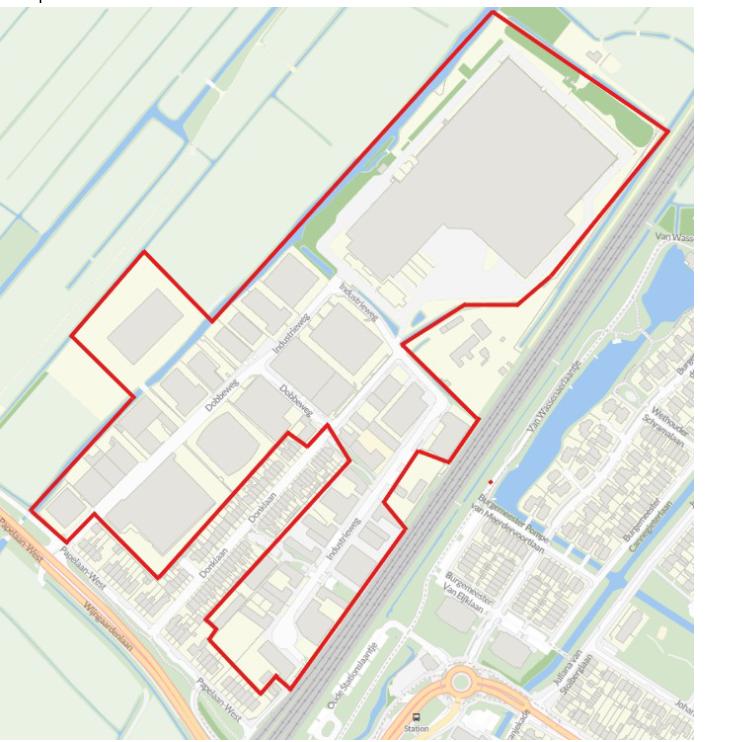
bedrijveninvesteringszone: het op de bij deze verordening behorende kaart aangewezen gebied in de gemeente waarbinnen de BIZ-bijdrage wordt geheven;
- -
college: college van burgemeester en wethouders van de gemeente;
- -
uitvoeringsovereenkomst: tussen de gemeente en BIZ Vereniging Dobbewijk op 21 september 2021 gesloten en op 26 augustus 2026 verlengde overeenkomst als bedoeld in artikel 7, derde lid, van de wet;
- -
wet: Wet op de bedrijveninvesteringszones;
- -
perceptiekosten: de kosten van heffing en invordering.
HOOFDSTUK II BELASTINGBEPALINGEN
Artikel 2 Belastbaar feit en aard van de belasting
-
1. Onder de naam ‘BIZ-bijdrage’ wordt jaarlijks een directe belasting geheven ter zake van binnen de bedrijveninvesteringszone gelegen onroerende zaken die op grond van artikel 220a Gemeentewet niet in hoofdzaak tot woning dienen.
-
2. De BIZ-bijdrage wordt geheven ter bestrijding van de kosten die zijn verbonden aan activiteiten in de openbare ruimte en op internet, die zijn gericht op het bevorderen van de leefbaarheid, de veiligheid in de bedrijveninvesteringszone, de ruimtelijke kwaliteit en/ of de economische ontwikkeling van de bedrijveninvesteringszone.
Artikel 3 Voorwerp van de belasting
-
1. Voorwerp van de belasting is een onroerende zaak.
-
2. Als onroerende zaak wordt aangemerkt de onroerende zaak, bedoeld in hoofdstuk III van de Wet waardering onroerende zaken.
Artikel 4 Belastingplicht
-
1. De BIZ-bijdrage wordt geheven van de gebruiker, zijnde degene die bij het begin van het kalenderjaar al dan niet krachtens eigendom, bezit, beperkt recht of persoonlijk recht een in de bedrijveninvesteringszone gelegen onroerende zaak gebruikt.
-
2. Voor de toepassing van dit artikel wordt:
- a.
gebruik door degene aan wie een deel van een onroerende zaak in gebruik is gegeven, aangemerkt als gebruik door degene die dat deel in gebruik heeft gegeven; degene die het deel in gebruik heeft gegeven, is bevoegd de BIZ-bijdrage als zodanig te verhalen op degene aan wie dat deel in gebruik is gegeven;
- b.
het ter beschikking stellen van een onroerende zaak voor volgtijdig gebruik aangemerkt als gebruik door degene die die onroerende zaak ter beschikking heeft gesteld; degene die de onroerende zaak ter beschikking heeft gesteld is bevoegd de BIZ-bijdrage als zodanig te verhalen op degene aan wie die onroerende zaak ter beschikking is gesteld.
- c.
als eigenaar aangemerkt degene die bij het begin van het kalenderjaar als zodanig in de basisregistratie kadaster is vermeld, tenzij blijkt dat hij op dat tijdstip geen genothebbende krachtens eigendom, bezit of beperkt recht is.
- a.
-
3. Indien een onroerende zaak bij het begin van het kalenderjaar geen gebruiker kent, wordt de van de gebruiker te heffen BIZ-bijdrage geheven van de eigenaar.
Artikel 5 Maatstaf van de heffing
-
1. De BIZ-bijdrage wordt geheven naar de op de voet van hoofdstuk IV van de Wet waardering onroerende zaken voor het belastingobject vastgestelde waarde voor het kalenderjaar 2027.
-
2. Indien met betrekking tot de onroerende zaak geen waarde is vastgesteld op de voet van hoofdstuk IV van de Wet waardering onroerende zaken wordt de heffingsmaatstaf van dat belastingobject bepaald met toepassing van artikel 6, alsmede met overeenkomstige toepassing van het bepaalde bij of krachtens de artikelen 17, 18 en 20, tweede lid, van de Wet waardering onroerende zaken.
Artikel 6 Vrijstellingen
-
1. In afwijking in zoverre van artikel 5 wordt bij de bepaling van de heffingsmaatstaf buiten aanmerking gelaten, voor zover dit niet al is gebeurd bij de bepaling van de in dat artikel bedoelde waarde, de waarde van:
- a.
voor de land- of bosbouw bedrijfsmatig geëxploiteerde cultuurgrond, daaronder mede begrepen de open grond, alsmede de ondergrond van glasopstanden, die bedrijfsmatig aangewend wordt voor de kweek of teelt van gewassen, zonder daarbij de ondergrond als voedingsbodem te gebruiken;
- b.
glasopstanden, die bedrijfsmatig worden aangewend voor de kweek of teelt van gewassen, voor zover de ondergrond daarvan bestaat uit de in onderdeel a bedoelde grond;
- c.
onroerende zaken die in hoofdzaak zijn bestemd voor de openbare eredienst of voor het houden van openbare bezinningssamenkomsten van levensbeschouwelijke aard, een en ander met uitzondering van delen van zodanige onroerende zaken die dienen als woning;
- d.
één of meer onroerende zaken die deel uitmaken van een op de voet van de Natuurschoonwet 1928 aangewezen landgoed dat voldoet aan de voorwaarden genoemd in artikel 8 van het Rangschikkingsbesluit Natuurschoonwet 1928, met uitzondering van de daarop voorkomende gebouwde eigendommen;
- e.
natuurterreinen, waaronder mede worden verstaan duinen, heidevelden, zandverstuivingen, moerassen en plassen, die door rechtspersonen met volledige rechtsbevoegdheid welke zich uitsluitend of nagenoeg uitsluitend het behoud van natuurschoon ten doel stellen, beheerd worden;
- f.
openbare land- en waterwegen en banen voor openbaar vervoer per rail, een en ander met inbegrip van kunstwerken;
- g.
waterverdedigings- en waterbeheersingswerken die worden beheerd door organen, instellingen of diensten van publiekrechtelijke rechtspersonen, met uitzondering van de delen van zodanige werken die dienen als woning;
- h.
werken die zijn bestemd voor de zuivering van riool- en ander afvalwater en die worden beheerd door organen, instellingen of diensten van publiekrechtelijke rechtspersonen, met uitzondering van de delen van zodanige werken die dienen als woning;
- i.
werktuigen die van een onroerende zaak kunnen worden afgescheiden zonder dat beschadiging van betekenis aan die werktuigen wordt toegebracht en die niet op zichzelf als gebouwde eigendommen zijn aan te merken;
- j.
onroerende zaken voor zover die bestemd en in gebruik zijn voor de publieke dienst van de gemeente;
- k.
straatmeubilair, waaronder begrepen alle zodanige gebouwde eigendommen – niet zijnde gebouwen – welke zijn geplaatst voor het belang van het publiek, ten dienste van het verkeer of ter verfraaiing van de gemeente, zoals lichtmasten, verkeersinstallaties, standbeelden, monumenten, fonteinen, banken, abri’s, hekken en palen;
- l.
plantsoenen, parken en waterpartijen, die bij de gemeente in beheer zijn of waarvan de gemeente het genot heeft krachtens eigendom, bezit of beperkt recht, met uitzondering van delen van zodanige onroerende zaken die dienen als woning;
- m.
begraafplaatsen, urnentuinen en crematoria, met uitzondering van delen van zodanige onroerende zaken die dienen als woning;
- n.
onroerende zaken voor zover die bestemd en in gebruik zijn voor het geven van onderwijs;
- o.
onroerende zaken die worden beheerd door een vereniging of stichting die geen onderneming drijft, voor zover die objecten bestemd en in gebruik zijn voor het geven van onderwijs, voor club- en buurthuiswerk, voor de beoefening van sport, kunst of cultuur, of voor andere activiteiten van sociale of culturele aard;
- p.
onroerende zaken voor zover die bestemd en in gebruik zijn voor de publieke dienst ter zake van brandweerzorg, rampenbeheersing, crisisbeheersing, geneeskundige hulpverlening in de regio en de handhaving van de openbare orde en veiligheid;
- q.
onroerende zaken met WOZ-objectcode 5 (objecten in aanbouw);
- r.
onroerende zaken met WOZ-objectcode 41 (ongebouwd) of WOZ-objectcode 3621 (Trafo).
- a.
-
2. In afwijking in zoverre van artikel 5 wordt bij de bepaling van de heffingsmaatstaf voor de BIZ-bijdrage van de gebruiker buiten aanmerking gelaten de waarde van gedeelten van de onroerende zaak die in hoofdzaak tot woning dienen dan wel in hoofdzaak dienstbaar zijn aan woondoeleinden.
Artikel 7 Tarief BIZ-bijdrage
Het tarief van de BIZ-bijdrage bedraagt, bij een waarde van:
niet meer dan € 200.000: € 95,00
meer dan € 200.000, maar niet meer dan € 300.000: € 111,00
meer dan € 300.000, maar niet meer dan € 400.000: € 158,00
meer dan € 400.000, maar niet meer dan € 500.000: € 221,00
meer dan € 500.000, maar niet meer dan € 800.000: € 273,00
meer dan € 800.000, maar niet meer dan € 1.000.000: € 342,00
meer dan € 1.000.000, maar niet meer dan € 1.500.000: € 410,00
meer dan € 1.500.000, maar niet meer dan € 2.000.000: € 478,00
meer dan € 2.000.000: € 788,00
Artikel 8 Wijze van heffing
De BIZ-bijdrage wordt jaarlijks bij wege van aanslag geheven.
Artikel 9 Termijnen van betaling
-
1. In afwijking van artikel 9, eerste lid, van de Invorderingswet 1990 moeten de aanslagen worden betaald in twee gelijke termijnen waarvan de eerste vervalt op de laatste dag van de maand volgend op de maand die in de dagtekening van het aanslagbiljet is vermeld en de tweede, twee maanden later.
-
2. In afwijking van het bepaalde in lid 1 geldt dat, ingeval het totaalbedrag van de op één aanslagbiljet verenigde aanslagen, of als het aanslagbiljet maar één aanslag bevat het bedrag daarvan meer is dan € 75,-, doch minder dan € 10.000, -, en zolang de verschuldigde bedragen door middel van automatische betalingsincasso kunnen worden afgeschreven, de aanslagen moeten worden betaald in maximaal acht termijnen. De eerste termijn vervalt één maand na de dagtekening van het aanslagbiljet en elk van de volgende termijnen telkens één maand later.
-
3. De Algemene termijnenwet is niet van toepassing op de in de voorgaande leden gestelde termijnen.
Artikel 10 Looptijd belastingheffing
De jaarlijkse BIZ-bijdrage wordt ingesteld voor een periode van 5 jaar.
Artikel 11 Nadere regels door het college
Het college kan nadere regels geven met betrekking tot de heffing en de invordering van de BIZ-bijdrage.
HOOFDSTUK III SUBSIDIEBEPALINGEN
Artikel 12 Buiten toepassing algemene subsidieverordening
Op de subsidie op grond van deze verordening is de Algemene Subsidieverordening Voorschoten 2019 niet van toepassing.
Artikel 13 Aanwijzing vereniging
BIZ Vereniging Dobbewijk wordt aangewezen als de vereniging als bedoeld in artikel 7 van de wet, waarmee een overeenkomst (uitvoeringsovereenkomst) als bedoeld in artikel 4:36 van de Algemene wet bestuursrecht is gesloten, waarin is bepaald dat de activiteiten waarvoor de subsidie wordt verstrekt verplicht moeten worden verricht.
Artikel 14 Subsidieverlening
-
1. De subsidie wordt door het college verleend aan de in artikel 13 van deze verordening aangewezen BIZ Vereniging Dobbewijk voor de uitvoering van de activiteiten die zijn opgenomen in de uitvoeringsovereenkomst. De subsidie wordt verleend op een daartoe gedane aanvraag, die vergezeld moet gaan van de in de uitvoeringsovereenkomst genoemde stukken.
-
2. De subsidie bedraagt de jaarlijks ontvangen BIZ-bijdragen verminderd met de perceptiekosten voor de heffing en invordering van de BIZ-bijdragen zoals opgenomen in de uitvoeringsovereenkomst.
Artikel 15 Subsidieverplichtingen
-
1. Naast de in artikel 4:37 van de Algemene wet bestuursrecht genoemde verplichtingen kunnen aan de BIZ Vereniging Dobbewijk ook andere doelgebonden verplichtingen worden opgelegd. Deze verplichtingen zijn opgenomen in de met de BIZ Vereniging Dobbewijk gesloten uitvoeringsovereenkomst.
-
2. Voor zover dit niet reeds in de uitvoeringsovereenkomst is geregeld, kan het college nadere regels stellen met betrekking tot de uitvoering van deze verplichtingen.
Artikel 16 Subsidievaststelling
-
1. De BIZ Vereniging Dobbewijk legt de in de uitvoeringsovereenkomst opgenomen verantwoordingsstukken over overeenkomstig de daarin opgenomen termijnen.
-
2. De subsidie wordt vastgesteld na ontvangst en beoordeling van deze stukken.
Artikel 17 Melding van relevante wijzigingen
De BIZ Vereniging Dobbewijk stelt het college onverwijld op de hoogte van wijzigingen in haar statuten, reglementen en de uitvoering van het activiteitenplan.
HOOFDSTUK IV SLOTBEPALINGEN
Artikel 18 Overgangsrecht
De ‘Verordening bedrijveninvesteringszone Dobbewijk 2022’, vastgesteld bij raadsbesluit van 18 november 2021, wordt ingetrokken met ingang van de in artikel 19, tweede lid, genoemde datum van ingang van heffing, met dien verstande dat zij van toepassing blijft op de belastbare feiten die zich voor die datum hebben voorgedaan.
Artikel 19 Inwerkingtreding
-
1. Deze verordening treedt in werking met ingang van de eerste dag nadat het college heeft bekendgemaakt dat van voldoende steun als bedoeld in artikel 4 van de wet is gebleken.
-
2. De datum van ingang van de heffing is 1 januari 2027.
Artikel 20 Citeertitel
Deze verordening wordt aangehaald als:
‘Verordening bedrijveninvesteringszone Dobbewijk 2027’.
Ondertekening
Aldus vastgesteld in de openbare vergadering van de raad der gemeente Voorschoten, gehouden op 24 september 2026.
de griffier,
dhr. drs. E. Krijgsman
de voorzitter,
mw. drs. N. Stemerdink
Bijlage Kaart BIZ Dobbewijk
Het gebied voor de BIZ is aangegeven in onderstaande kaart, zoals bedoeld in artikel 1 van deze verordening. De begrenzing van het gebied wordt bepaald door deze kaart. De BIZ omvat de volgende straten, voor zover gelegen binnen de op de kaart aangegeven begrenzing:
- »
Dobbeweg
- »
Donklaan 61 tot en met 78
- »
Industrieweg
- »
Papelaan-West 182
Ziet u een fout in deze regeling?
Bent u van mening dat de inhoud niet juist is? Neem dan contact op met de organisatie die de regelgeving heeft gepubliceerd. Deze organisatie is namelijk zelf verantwoordelijk voor de inhoud van de regelgeving. De naam van de organisatie ziet u bovenaan de regelgeving. De contactgegevens van de organisatie kunt u hier opzoeken: organisaties.overheid.nl.
Werkt de website of een link niet goed? Stuur dan een e-mail naar regelgeving@overheid.nl