
 Permalink
 Printen
Permanente link
Naar de actuele versie van de regeling
https://lokaleregelgeving.overheid.nl/CVDR767458
Naar de door u bekeken versie
https://lokaleregelgeving.overheid.nl/CVDR767458/1
Verordening Bedrijveninvesteringszone Bergen aan Zee 2027 - 2031
Dit is een toekomstige tekst! Geldend vanaf 01-01-2027
Intitulé
Verordening Bedrijveninvesteringszone Bergen aan Zee 2027 - 2031De raad van de gemeente Bergen:
gelezen het voorstel van het college van burgemeester en wethouders d.d. 11 augustus 2026 ;
gezien het advies van de algemene raadscommissie van 3 september 2026;
gelet op het bepaalde in de Wet op de bedrijveninvesteringszones en artikel 216 van de Gemeentewet;
b e s l u i t:
vast te stellen de:
Verordening Bedrijveninvesteringszone Bergen aan Zee 2027 – 2031
Hoofdstuk I Algemene bepalingen
Artikel 1 Definities
Deze verordening verstaat onder:
- a.
Bedrijveninvesteringszone; het op de bij deze verordening behorende kaart aangewezen gebied in de gemeente waarbinnen de BIZ-bijdrage wordt geheven (bijlage 1);
- b.
BIZ: bedrijveninvesteringszone;
- c.
BIZ-bijdrage: bestemmingsbelasting die op verzoek van gebruikers jaarlijks wordt geheven om met de opbrengst activiteiten te realiseren als bedoeld in artikel 1, lid 2, van de Wet;
- d.
Subsidie: de op basis van de verordening en de wet te verlenen subsidie voor de bedrijveninvesteringszone;
- e.
College: college van Burgemeester en Wethouders van de gemeente Bergen;
- f.
BIZ-gebied: de aangewezen bedrijveninvesteringszone in de gemeente waarbinnen de BIZ-bijdrage wordt geheven;
- g.
Uitvoeringsovereenkomst: de gesloten overeenkomst tussen de gemeente en de stichting BIZ Bergen aan Zee op als bedoeld in artikel 7, derde lid, van de wet;
- h.
Stichting: Stichting BIZ Bergen aan Zee gevestigd te Bergen aan Zee, als bedoeld in artikel 7, tweede lid van de Wet;
- i.
Wet: de Wet op de bedrijveninvesteringszones;
Hoofdstuk II Belastingbepalingen
Artikel 2 Belastbaar feit en aard van de belasting
-
1. Onder de naam ‘BIZ-bijdrage’ wordt jaarlijks een directe belasting geheven ter zake van binnen de BIZ gelegen onroerende zaken die op grond van artikel 220a Gemeentewet niet in hoofdzaak tot woning dienen.
-
2. De BIZ-bijdrage wordt geheven ter bestrijding van de kosten die zijn verbonden aan activiteiten in de openbare ruimte en op internet, die zijn gericht op het bevorderen van de leefbaarheid of de veiligheid in de BIZ of de ruimtelijke kwaliteit of de economische ontwikkeling van de BIZ.
Artikel 3 Voorwerp van de belasting
-
1. Voorwerp van de belasting is een onroerende zaak.
-
2. Als onroerende zaak wordt aangemerkt de onroerende zaak, bedoeld in hoofdstuk III van de Wet waardering onroerende zaken.
Artikel 4 Belastingplicht
-
1. De BIZ-bijdrage wordt geheven van de gebruiker, zijnde degene die bij het begin van het kalenderjaar al dan niet krachtens eigendom, bezit, beperkt recht of persoonlijk recht een in de bedrijveninvesteringszone gelegen onroerende zaak gebruikt.
-
2. Voor de toepassing van dit artikel wordt:
- a.
gebruik door degene aan wie een deel van een onroerende zaak in gebruik is gegeven, aangemerkt als gebruik door degene die dat deel in gebruik heeft gegeven; degene die het deel in gebruik heeft gegeven, is bevoegd de BIZ-bijdrage als zodanig te verhalen op degene aan wie dat deel in gebruik is gegeven;
- b.
het ter beschikking stellen van een onroerende zaak voor volgtijdig gebruik aangemerkt als gebruik door degene die die onroerende zaak ter beschikking heeft gesteld; degene die de onroerende zaak ter beschikking heeft gesteld is bevoegd de BIZ-bijdrage als zodanig te verhalen op degene aan wie dat deel in gebruik is gegeven.
- a.
-
3. Indien een onroerende zaak op 1 januari van het kalenderjaar geen gebruiker kent, wordt de van de gebruiker te heffen BIZ-bijdrage geheven van de eigenaar. Daarbij wordt als eigenaar aangemerkt degene die op 1 januari van het kalenderjaar als zodanig in de basisregistratie kadaster is vermeld, tenzij blijkt dat hij op dat tijdstip geen genothebbende krachtens eigendom, bezit of beperkt recht is.
Artikel 5 Maatstaf van heffing
-
1. De BIZ-bijdrage wordt geheven naar de op de voet van hoofdstuk IV van de Wet waardering onroerende zaken voor de onroerende zaak vastgestelde waarde zoals deze geldt voor het kalenderjaar.
-
2. De BIZ-bijdrage wordt geheven van onroerende zaken gelegen in het – bij deze verordening behorende kaart – aangewezen BIZ-gebied (bijlage 1).
Artikel 6 Vrijstellingen
-
1. In afwijking in zoverre van artikel 5 wordt bij de bepaling van de heffingsmaatstaf buiten aanmerking gelaten, voor zover dit niet al is gebeurd bij de bepaling van de in dat artikel bedoelde waarde, de waarde van:
- a.
onroerende zaken die uitsluitend bestemd zijn voor en in gebruik zijn als openbare land- en waterwegen en banen voor openbaar vervoer per rail, een en ander met inbegrip van kunstwerken;
- b.
werken die zijn bestemd voor de zuivering van riool- en ander afvalwater en die worden beheerd door organen, instellingen of diensten van publiekrechtelijke rechtspersonen;
- c.
onroerende zaken voor zover die bestemd en in gebruik zijn voor de publieke dienst van de gemeente;
- d.
straatmeubilair, waaronder begrepen alle zodanige gebouwde eigendommen - niet zijnde gebouwen - die zijn geplaatst voor het belang van het publiek, ten dienste van het verkeer of ter verfraaiing van de gemeente, zoals lichtmasten, verkeersinstallaties, standbeelden, monumenten, fonteinen, banken, abri's, hekken en palen;
- e.
onroerende zaken die uitsluitend bestemd zijn voor en in gebruik zijn als plantsoenen, parken en waterpartijen, die bij de gemeente in beheer zijn of waarvan de gemeente het genot heeft krachtens eigendom, bezit of beperkt recht;
- f.
onroerende zaken die uitsluitend bestemd en in gebruik zijn voor het geven van onderwijs;
- g.
onroerende zaken die worden beheerd door een vereniging of stichting die geen onderneming drijft, voor zover die objecten bestemd en in gebruik zijn voor club- en buurthuiswerk, voor de beoefening van sport, religie, kunst of cultuur, of voor andere activiteiten van sociale of culturele aard;
- h.
onroerende zaken voor zover die bestemd en in gebruik zijn voor de publieke dienst ter zake van brandweerzorg, rampenbeheersing, crisisbeheersing, geneeskundige of medische hulpverlening in de regio en de handhaving van de openbare orde en veiligheid, waaronder telefooncentrales en/of telefoonmasten.
- i.
onroerende zaken bestemd voor medische en paramedische beroepen.
Hieronder vallen ruimten voor:
- -
Huisartsenpraktijken;
- -
Fysiotherapiepraktijken;
- -
Psychologen en psychotherapeuten;
- -
Tandartspraktijken;
- -
Apotheken;
- -
Andere paramedische diensten zoals logopedisten en diëtisten;
- -
Onroerende zaken voor zover die bestemd en in gebruik zijn voor het
- -
verlenen van (medische) zorg en verpleging.
- -
- j.
onroerende zaken voor zover die bestemd en in gebruik zijn als pinautomaat of reclamezuil;
- k.
onroerende zaken voor zover die bestemd en in gebruik zijn voor levering van energie, water en telecommunicatie;
- l.
onroerende zaken voor zover die bestemd en in gebruik zijn als trein-/ busstations;
- m.
onroerende zaken die uitsluitend bestemd zijn voor en in gebruik zijn als gasdistributiestation, kinderboerderij, vereniging gericht op natuurbehoud en natuurbeleven, parkeerterrein/-plaats, werkplaats/garage, reddingsbrigade, opslag/distributie.
- n.
onroerende zaken die uitsluitend bestemd zijn voor en in gebruik zijn als bouwgrond niet woning, clubhuizen, crèches/peuterspeelzalen, speeltuinen, (medisch) dagverblijven, sociale werkvoorziening, opslag- en distributieruimtes, fietsenstallingen.
- a.
-
2. In afwijking in zoverre van artikel 5 wordt bij de bepaling van de heffingsmaatstaf voor de BIZ-bijdrage van de gebruiker buiten aanmerking gelaten de waarde van gedeelten van de onroerende zaak die in hoofdzaak tot woning dienen dan wel in hoofdzaak dienstbaar zijn aan woondoeleinden.
-
3. Wanneer sprake is van een samenstel van onroerende zaken, zoals bedoeld in artikel 16, onderdeel d, Wet WOZ, en de eigenaar en gebruiker aan elkaar gelijk zijn wordt de BIZ-bijdrage zoals genoemd in artikel 5 slechts eenmaal geheven. De Hoge Raad geeft aan dat voor de vraag of sprake is van naar de omstandigheden beoordeeld bij elkaar horen, alle omstandigheden van het geval in onderlinge samenhang bezien, in aanmerking moeten worden genomen (vgl. HR 13 november 2009, ECLI:NL:HR:2009:BK3060, BNB 2010/12).
Artikel 7 Tarief BIZ-bijdrage
Het tarief van de BIZ-bijdrage is afhankelijk van de WOZ waarde en bedraagt voor 2027 als opgenomen in onderstaande tabel. Voor 2028 en verder worden de bijdragen in onderstaande tabel jaarlijks verhoogd met 3,5%.
|
BIZ staffel o.b.v. WOZ waarde pand |
BIZ tarief 2027 |
BIZ tarief 2028 |
BIZ tarief 2029 |
BIZ tarief 2030 |
BIZ tarief 2031 |
|
€ 0 tot € 150.000 |
€ 250 |
€ 258,75 |
€ 267,81 |
€ 277,18 |
€ 286,88 |
|
€ 150.000 tot € 300.000 |
€ 400 |
€ 414,00 |
€ 428,49 |
€ 443,49 |
€ 459,01 |
|
€ 300.000 tot € 450.000 |
€ 550 |
€ 569,25 |
€ 589,17 |
€ 609,79 |
€ 631,14 |
|
€ 450.000 tot € 600.000 |
€ 700 |
€ 724,50 |
€ 749,86 |
€ 776,10 |
€ 803,27 |
|
€ 600.000 tot € 750.000 |
€ 850 |
€ 879,75 |
€ 910,54 |
€ 942,41 |
€ 975,39 |
|
€ 750.000 tot € 900.000 |
€ 1.000 |
€1.035,00 |
€ 1.071,23 |
€ 1.108,72 |
€ 1.147,52 |
|
€ 900.000 tot € 1.050.000 |
€ 1.150 |
€ 1.190,25 |
€ 1.231,91 |
€ 1.275,03 |
€ 1.319,65 |
|
€ 1.050.000 en hoger |
€ 1.300 |
€ 1.345,50 |
€ 1.392,59 |
€ 1.441,33 |
€ 1.491,78 |
Artikel 8 Wijze van heffing
De BIZ-bijdrage wordt jaarlijks bij wege van aanslag geheven.
Artikel 9 Termijnen van betaling
-
1. In afwijking van artikel 9, eerste lid, van de Invorderingswet 1990 moeten de aanslagen worden betaald binnen twee maanden na de dagtekening van het aanslagbiljet.
-
2. In afwijking van het eerste lid geldt, in geval het totaalbedrag van de op één aanslagbiljet verenigde aanslagen, of als het aanslagbiljet maar één aanslag bevat, het bedrag daarvan meer is dan € 100,00 en minder is dan € 10.000,00 en zolang de verschuldigde bedragen door middel van automatische betalingsincasso kunnen worden afgeschreven, moeten de aanslagen worden betaald in negen gelijke termijnen. De eerste termijn vervalt op de laatste dag van de tweede maand volgend op die welke in de dagtekening van het aanslagbiljet is vermeld en elk van de volgende termijnen telkens één maand later.
-
3. De Algemene termijnenwet is niet van toepassing op de in voorgaande leden gestelde termijnen.
Artikel 10 Looptijd belastingheffing
De BIZ-bijdrage wordt ingesteld voor een periode van 5 jaar.
Hoofdstuk III Subsidiebepalingen
Artikel 11 Aanwijzing Stichting
De Stichting BIZ Bergen aan Zee gevestigd te Bergen aan Zee wordt aangewezen als de stichting bedoeld in artikel 7 van de Wet, waarmee een overeenkomst als bedoeld in artikel 4:36 van de Algemene wet bestuursrecht is gesloten, waarin is bepaald dat de activiteiten waarvoor de subsidie wordt verstrekt verplicht moeten worden verricht.
Artikel 12 Buiten toepassing Algemene Subsidieverordening
Op de subsidie op grond van deze verordening is de Algemene Subsidieverordening van de gemeente Bergen niet van toepassing.
Artikel 13 Subsidieverlening
-
1. De subsidie wordt jaarlijks door het college verleend aan de Stichting voor de uitvoering van de activiteiten die zijn opgenomen in de uitvoeringsovereenkomst en het BIZ-plan. De subsidie wordt verleend op een daartoe gedane aanvraag, die vergezeld moet gaan van de in de uitvoeringsovereenkomst genoemde stukken.
-
2. De subsidie bedraagt maximaal het bedrag van de jaarlijks te ontvangen BIZ-bijdragen.
Artikel 14 Subsidieverplichtingen
Naast de in artikel 4:37 van de Algemene wet bestuursrecht genoemde verplichtingen kunnen aan de Stichting ook andere doel gebonden verplichtingen worden opgelegd. Deze verplichtingen zijn opgenomen in de met de Stichting gesloten uitvoeringsovereenkomst.
Artikel 15 Subsidievaststelling
-
1. De Stichting is verplicht om binnen 9 maanden na afloop van het subsidiejaar de in de uitvoeringsovereenkomst opgenomen stukken te overleggen.
-
2. De subsidie wordt vastgesteld uiterlijk 8 weken na ontvangst van de in het voorgaande lid genoemde stukken.
-
3. Het besluit tot vaststelling kan eenmaal met ten hoogste vier weken worden verdaagd.
Artikel 16 Melding van relevante wijzigingen
De Stichting stelt het college zo spoedig mogelijk schriftelijk op de hoogte van:
- a.
meer dan ondergeschikte veranderingen in haar financiële situatie,
- b.
een wijziging van de statuten,
- c.
verandering of beëindiging van activiteiten.
Hoofdstuk IV Slotbepalingen
Artikel 17 Inwerkingtreding
-
1. Deze verordening treedt in werking met ingang van de dag nadat het college heeft bekendgemaakt dat van voldoende steun als bedoeld in artikel 4 van de wet is gebleken.
-
2. De datum van ingang van de heffing is 1 januari 2027.
Artikel 18 Citeertitel
Deze verordening wordt aangehaald als: Verordening BIZ Bergen aan Zee 2027 - 2031.
Ondertekening
Aldus besloten door de raad van de gemeente Bergen in de openbare raadsvergadering van 24 september 2026.
mr. J.G.S. (Janne) Pijnenborg
griffier
J.H.M. (Jaap) Bond
voorzitter
Bijlage 1 behorend bij de Verordening bedrijfsinvesteringszone Bergen aan Zee 2027-2031:
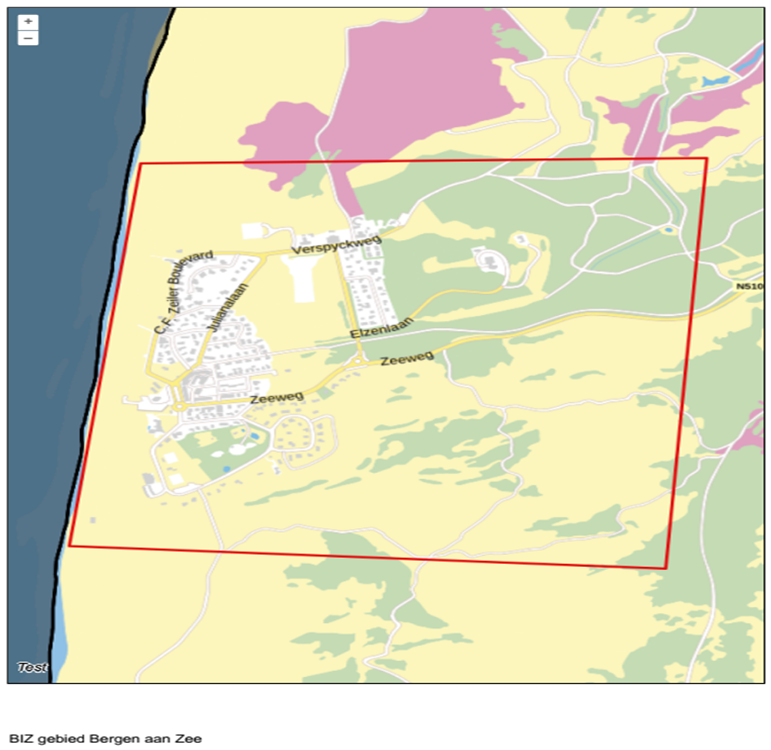
Postcodegebieden:
1865 AB, 1865 AC, 1865 AD, 1865 AE, 1865 AJ, 1865 AL, 1865 AM, 1865 AN, 1865 AP, 1865 AR, 1865 AT, 1865 BA, 1865 BB, 1865 BE, 1865 BG, 1865 BJ, 1865 BM.
Aldus besloten door de raad van de gemeente Bergen in de openbare raadsvergadering van d.d.
mr. J.G.S. (Janne) Pijnenborg
griffier
J.H.M. (Jaap) Bond
voorzitter
Ziet u een fout in deze regeling?
Bent u van mening dat de inhoud niet juist is? Neem dan contact op met de organisatie die de regelgeving heeft gepubliceerd. Deze organisatie is namelijk zelf verantwoordelijk voor de inhoud van de regelgeving. De naam van de organisatie ziet u bovenaan de regelgeving. De contactgegevens van de organisatie kunt u hier opzoeken: organisaties.overheid.nl.
Werkt de website of een link niet goed? Stuur dan een e-mail naar regelgeving@overheid.nl