
 Permalink
 Printen
Permanente link
Naar de actuele versie van de regeling
https://lokaleregelgeving.overheid.nl/CVDR767337
Naar de door u bekeken versie
https://lokaleregelgeving.overheid.nl/CVDR767337/1
Verordening Bedrijveninvesteringszone ondernemers centrum Sint-Oedenrode 2027-2031
Dit is een toekomstige tekst! Geldend vanaf 01-01-2027
Intitulé
Verordening Bedrijveninvesteringszone ondernemers centrum Sint-Oedenrode 2027-2031De raad van de gemeente Meierijstad;
gezien het voorstel van burgemeester en wethouders van 25 augustus 2026;
gelet op de Wet op de bedrijveninvesteringszones;
gezien de uitvoeringsovereenkomst gesloten met Stichting BIZ Sint-Oedenrode Centrum-ondernemers
besluit vast te stellen de:
Verordening bedrijveninvesteringszone ondernemers centrum Sint-Oedenrode 2027-2031
Hoofdstuk I Algemene bepalingen
Artikel 1 Begripsomschrijvingen
Deze verordening verstaat onder:
- •
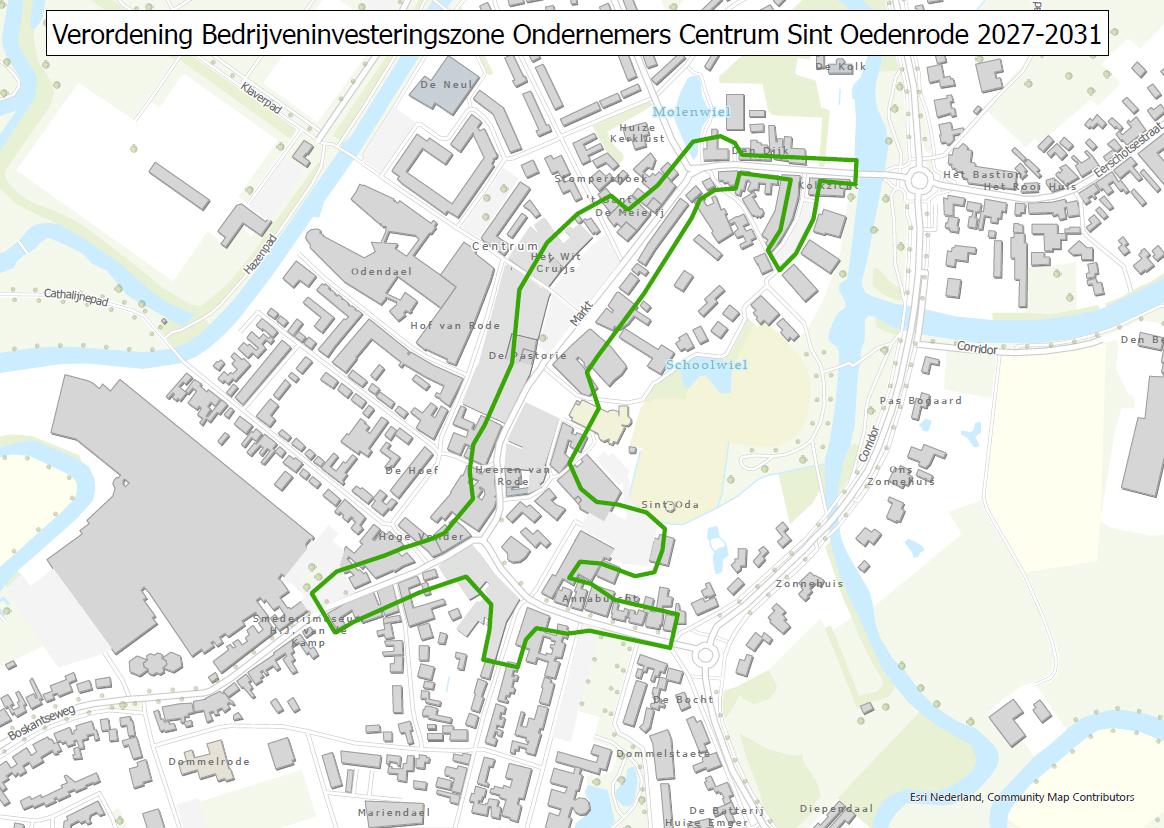
bedrijveninvesteringszone: het bij deze verordening aangewezen gebied in de gemeente waarbinnen de BIZ-bijdrage wordt geheven. Het aangewezen gebied is vermeld op de bij deze verordening behorende en daarvan deel uitmakende gebiedskaart;
- •
college: college van burgemeesters en wethouders van de gemeente Meierijstad;
- •
uitvoeringsovereenkomst: tussen de gemeente Meierijstad en Stichting BIZ Sint-Oedenrode Centrum-ondernemers gesloten overeenkomst als bedoeld in artikel 7, derde lid, van de wet;
- •
wet: Wet op de bedrijveninvesteringszones.
Hoofdstuk II Belastingbepalingen
Artikel 2 Belastbaar feit en aard van de belasting
- 1.
Onder de naam ‘BIZ-bijdrage’ wordt jaarlijks een directe belasting geheven ter zake van binnen de bedrijveninvesteringszone gelegen onroerende zaken die op grond van artikel 220a Gemeentewet niet in hoofdzaak tot woning dienen.
- 2.
De BIZ-bijdrage wordt geheven ter bestrijding van de kosten die zijn verbonden aan activiteiten in de openbare ruimte en op internet, die zijn gericht op het bevorderen van de leefbaarheid of de veiligheid in de bedrijveninvesteringszone of de ruimtelijke kwaliteit of de economische ontwikkeling van de bedrijveninvesteringszone.
Artikel 3 Voorwerp van de belasting
- 1.
Voorwerp van de belasting is een onroerende zaak.
- 2.
Als onroerende zaak wordt aangemerkt de onroerende zaak, bedoeld in hoofdstuk III van de Wet waardering onroerende zaken.
Artikel 4 Belastingplicht
- 1.
De BIZ-bijdrage wordt geheven van de gebruiker, zijnde degene die bij het begin van het kalenderjaar al dan niet krachtens eigendom, bezit, beperkt recht of persoonlijk recht een in de bedrijveninvesteringszone gelegen belastingobject gebruikt;
- 2.
Voor de toepassing van dit artikel wordt:
- a.
gebruik door degene aan wie een deel van een belastingobject in gebruik is gegeven, aangemerkt als gebruik door degene die dat deel in gebruik heeft gegeven: degene die het deel in gebruik heeft gegeven, is bevoegd de BIZ-bijdrage als zodanig te verhalen op degene aan wie dat deel in gebruik is gegeven;
- b.
het ter beschikking stellen van een belastingobject voor volgtijdig gebruik aangemerkt als gebruik door degene die dat belastingobject ter beschikking heeft gesteld; degene die het belastingobject ter beschikking heeft gesteld is bevoegd de BIZ-bijdrage als zodanig te verhalen op degene aan wie dat belastingobject ter beschikking is gesteld.
- a.
Artikel 5 Maatstaf van heffing
- 1.
De BIZ-bijdrage wordt geheven naar de op de voet van hoofdstuk IV van de Wet waardering onroerende zaken voor de onroerende zaak vastgestelde waarde zoals deze geldt voor het kalenderjaar.
- 2.
Indien met betrekking tot het belastingobject geen waarde is vastgesteld op de voet van hoofdstuk IV van de Wet waardering onroerende zaken wordt de heffingsmaatstaf van dat belastingobject bepaald met toepassing van artikel 6, alsmede met overeenkomstige toepassing van het bepaalde bij of krachtens de artikelen 17, 18 en 20, tweede lid, van de Wet waardering onroerende zaken.
Artikel 6 Vrijstellingen
- 1.
In afwijking in zoverre van artikel 5 wordt bij de bepaling van de heffingsmaatstaf buiten aanmerking gelaten, voor zover dit niet al is gebeurd bij de bepaling van de in dat artikel bedoelde waarde, de waarde van:
- a.
voor de land- of bosbouw bedrijfsmatig geëxploiteerde cultuurgrond, daaronder mede begrepen de open grond, alsmede de ondergrond van glasopstanden, die bedrijfsmatig aangewend wordt voor de kweek of teelt van gewassen, zonder daarbij de ondergrond als voedingsbodem te gebruiken;
- b.
glasopstanden, die bedrijfsmatig worden aangewend voor de kweek of teelt van gewassen, voor zover de ondergrond daarvan bestaat uit de in onderdeel a bedoelde grond;
- c.
onroerende zaken die in hoofdzaak zijn bestemd voor de openbare eredienst of voor het houden van openbare bezinningssamenkomsten van levensbeschouwelijke aard, een en ander met uitzondering van delen van zodanige onroerende zaken die dienen als woning;
- d.
één of meer onroerende zaken die deel uitmaken van een op de voet van de Natuurschoonwet 1928 aangewezen landgoed dat voldoet aan de voorwaarden genoemd in artikel 8 van het Rangschikkingsbesluit Natuurschoonwet 1928, met uitzondering van de daarop voorkomende gebouwde eigendommen;
- e.
natuurterreinen, waaronder mede worden verstaan duinen, heidevelden, zandverstuivingen, moerassen en plassen, die door rechtspersonen met volledige rechtsbevoegdheid welke zich uitsluitend of nagenoeg uitsluitend het behoud van natuurschoon ten doel stellen, beheerd worden;
- f.
openbare land- en waterwegen en banen voor openbaar vervoer per rail, een en ander met inbegrip van kunstwerken;
- g.
waterverdedigings- en waterbeheersingswerken die worden beheerd door organen, instellingen of diensten van publiekrechtelijke rechtspersonen, met uitzondering van de delen van zodanige werken die dienen als woning;
- h.
werken die zijn bestemd voor de zuivering van riool- en ander afvalwater en die worden beheerd door organen, instellingen of diensten van publiekrechtelijke rechtspersonen, met uitzondering van de delen van zodanige werken die dienen als woning;
- i.
werktuigen die van een onroerende zaak kunnen worden afgescheiden zonder dat beschadiging van betekenis aan die werktuigen wordt toegebracht en die niet op zichzelf als gebouwde eigendommen zijn aan te merken;
- j.
belastingobjecten voor zover die bestemd en in gebruik zijn voor de publieke dienst van de gemeente;
- k.
straatmeubilair, waaronder begrepen alle zodanige gebouwde eigendommen - niet zijnde gebouwen - welke zijn geplaatst voor het belang van het publiek, ten dienste van het verkeer of ter verfraaiing van de gemeente, zoals lichtmasten, verkeersinstallaties, standbeelden, monumenten, fonteinen, banken, abri's, hekken en palen;
- l.
plantsoenen, parken en waterpartijen, die bij de gemeente in beheer zijn of waarvan de gemeente het genot heeft krachtens eigendom, bezit of beperkt recht, met uitzondering van delen van zodanige onroerende zaken die dienen als woning;
- m.
begraafplaatsen, urnentuinen en crematoria, met uitzondering van delen van zodanige onroerende zaken die dienen als woning;
- n.
onroerende zaken voor zover die bestemd en in gebruik zijn voor het geven van onderwijs;
- o.
belastingobjecten voor zover die bestemd en in gebruik zijn voor de publieke dienst ter zake van brandweerzorg, rampenbeheersing, crisisbeheersing, geneeskundige hulpverlening in de regio en de handhaving van de openbare orde en veiligheid;
- p.
belastingobjecten die worden beheerd door de gemeente, een vereniging of stichting zonder winstoogmerk, die geen onderneming drijft, voor zover die objecten bestemd en uitsluitend in gebruik zijn voor het geven van onderwijs, voor club- en buurthuiswerk, voor de beoefening van sport, kunst of cultuur, stalling van fietsen en andere activiteiten van sociale of culturele aard zonder winstoogmerk;
- q.
belastingobjecten die naar hun aard niet toegankelijk zijn voor publiek zoals transformatorhuisjes en reclamezuilen.
- a.
- 2.
In afwijking in zoverre van artikel 5 wordt bij de bepaling van de heffingsmaatstaf voor de BIZ- bijdrage van de gebruiker buiten aanmerking gelaten de waarde van gedeelten van het belastingobject die in hoofdzaak tot woning dienen dan wel in hoofdzaak dienstbaar zijn aan woondoeleinden.
Artikel 7 Tarief BIZ-bijdrage
Het tarief van de jaarlijkse BIZ-bijdrage voor de ondernemers bedraagt voor de belastingjaren 2027 tot en met 2031 0,19% van de heffingsmaatstaf met dien verstande dat minimaal € 495,00 en maximaal € 900,00 per belastingobject wordt geheven in belastingjaar 2027. Vanaf 2028 worden de minimale en maximale BIZ-bijdrage geïndexeerd met het Consumentenprijsindex (CPI) cijfer van het voorgaande jaar met een maximum tot jaarlijks 3%.
Artikel 8 Wijze van heffing
De BIZ-bijdrage wordt jaarlijks bij wege van aanslag geheven.
Artikel 9 Termijnen van betaling
- 1.
In afwijking van artikel 9, eerste lid, van de Invorderingswet 1990 moeten de aanslagen worden betaald in twee gelijke termijnen waarvan de eerste vervalt op de laatste dag van de maand volgend op de maand die in de dagtekening van het aanslagbiljet is vermeld en de tweede twee maanden later.
- 2.
In afwijking van het gestelde onder 1, moet(en), indien een machtiging voor automatische incasso is afgegeven en zolang de verschuldigde bedragen via automatische incasso kunnen worden afgeschreven, de aanslag(en) worden betaald in tien gelijke maandelijkse termijnen waarvan de eerste vervalt op de laatste dag van de maand volgend op die van de dagtekening van het aanslagbiljet en de volgende termijnen telkens een maand later.
- 3.
In afwijking van het tweede lid is betaling via automatische incasso alleen mogelijk voor zover het totaalbedrag van de op 1 aanslagbiljet verenigde belastingaanslagen meer bedraagt dan € 100,00 doch minder is dan € 3.500,00.
- 4.
De algemene termijnenwet is niet van toepassing op de in de voorgaande leden gestelde termijnen.
Artikel 10 Looptijd belastingheffing
De BIZ-bijdrage wordt ingesteld voor een periode van vijf jaar (2027-2031).
Hoofdstuk III Subsidiebepalingen
Artikel 11 Buiten toepassing algemene subsidieverordening
Op de subsidie op grond van deze verordening is de Algemene Subsidie Verordening Meierijstad 2018 niet van toepassing.
Artikel 12 Aanwijzing stichting
De Stichting BIZ Sint-Oedenrode Centrum - ondernemers wordt aangewezen als de stichting als bedoeld in artikel 7 van de wet, waarmee een overeenkomst als bedoeld in artikel 4:36 van de Algemene wet bestuursrecht is gesloten, waarin is bepaald dat de activiteiten waarvoor de subsidie wordt verstrekt verplicht moeten worden verricht.
Artikel 13 Subsidievaststelling
- 1.
De subsidie wordt jaarlijks door het college verstrekt aan de Stichting BIZ Sint-Oedenrode Centrum - ondernemers voor de uitvoering van de activiteiten die zijn opgenomen in de uitvoeringsovereenkomst. De subsidie wordt verleend op een daartoe gedane aanvraag, die vergezeld moet gaan van de in de uitvoeringsovereenkomst genoemde stukken.
- 2.
De subsidie bedraagt maximaal het bedrag van de jaarlijks te ontvangen BIZ-bijdragen, nadat daarop de perceptiekosten in mindering zijn gebracht. Deze perceptiekosten bedragen 3,5% van de (begrote) opbrengst.
- 3.
In de uitvoeringsovereenkomst worden nadere regels gesteld over de wijze van bevoorschotting en de verrekening van meer- en minderopbrengsten van de ontvangen BIZ-bijdragen.
Artikel 14 Subsidieverplichtingen
- 1.
Naast de in artikel 4:37 van de Algemene wet bestuursrecht genoemde verplichtingen kunnen aan de Stichting BIZ Sint-Oedenrode Centrum - ondernemers ook andere doelgebonden verplichtingen worden opgelegd. Deze verplichtingen zijn opgenomen in de met de Stichting BIZ Sint-Oedenrode Centrum - ondernemers gesloten uitvoeringsovereenkomst.
- 2.
De Stichting BIZ Sint-Oedenrode Centrum - ondernemers is verplicht om binnen drie maanden na afloop van het subsidiejaar de in de uitvoeringsovereenkomst opgenomen stukken te overleggen
- 3.
Voor zover dit niet reeds is geschied in de uitvoeringsovereenkomst, kan het college nadere regels stellen met betrekking tot de verplichtingen van de subsidieontvanger.
Artikel 15 Melding van relevante wijzigingen
De Stichting BIZ Sint-Oedenrode Centrum - ondernemers stelt het college zo spoedig mogelijk schriftelijk op de hoogte van:
- •
meer dan ondergeschikte veranderingen in haar financiële situatie;
- •
een wijziging van de statuten;
- •
verandering of beëindiging van activiteiten.
Artikel 16 Intrekken oude verordening en overgangsrecht
De Verordening bedrijveninvesteringszone ondernemers centrum Sint-Oedenrode 2022-2026, vastgesteld bij raadsbesluit van 30 september 2021, wordt ingetrokken op de datum van ingang van de heffing, bedoeld in artikel 17, tweede lid, met dien verstande dat zij van toepassing blijft op belastbare feiten die zich voor die datum hebben voorgedaan.
Artikel 17 Inwerkingtreding en citeertitel
- 1.
Deze verordening treedt in werking met ingang van de eerste dag nadat het college heeft bekendgemaakt dat van voldoende steun als bedoeld in artikel 4 van de wet is gebleken.
- 2.
De datum van ingang van de heffing is 1 januari 2027.
- 3.
Deze verordening kan worden aangehaald als Verordening bedrijveninvesteringszone ondernemers centrum Sint-Oedenrode 2027-2031.
Algemene toelichting
Gemeenten hebben met de Wet BIZ de bevoegdheid om een gebied aan te wijzen (de bedrijveninvesteringszone (BIZ)) waarbinnen een bestemmingsbelasting (de BIZ-bijdrage) mag worden geheven ter financiering van door een meerderheid van de bijdrageplichtigen gewenste extra voorzieningen. De voorzieningen dienen zowel het gezamenlijk belang van de ondernemers als het algemeen belang. De BIZ kan echter niet worden ingezet voor de financiering van concrete verantwoordelijkheden die de wetgeving exclusief aan de gemeente opdraagt. De BIZ is alleen bedoeld om een hogere kwaliteit aan voorzieningen tot stand te brengen die de gemeente op grond van een optimale verdeling van de beschikbare middelen zelf niet kan en hoeft te realiseren.
Artikelsgewijze toelichting
Artikel 1 Definities
Om duidelijkheid te scheppen over de inhoud van in de belastingverordening voorkomende begrippen, zijn daarvan in artikel 1 definities opgenomen.
Artikel 2 Belastbaar feit en aard van de belasting
Het eerste lid beschrijft het belastbaar feit. In de bepaling wordt benadrukt dat het een jaarlijkse heffing betreft gedurende de looptijd van de verordening. Dit is gedaan om te voorkomen dat de indruk ontstaat dat het om een eenmalige bijdrage zou gaan. Door de verwijzing naar artikel 220a Gemeentewet wordt aangegeven dat het begrip niet-woning conform de daar gegeven regels moet worden uitgelegd. De jurisprudentie die voor artikel 220a Gemeentewet is gewezen, is daarmee ook van toepassing op de BIZ-bijdrage.
Het tweede lid is opgenomen om er geen twijfel over te laten bestaan dat de heffing alleen bedoeld is ter bestrijding van de kosten die zijn verbonden aan de wettelijk toegestane activiteiten. Dit zijn activiteiten in de openbare ruimte en op internet, die zijn gericht op het bevorderen van de leefbaarheid of de veiligheid in de bedrijveninvesteringszone of de ruimtelijke kwaliteit of de economische ontwikkeling van de bedrijveninvesteringszone. Inpandige activiteiten kunnen in beginsel niet met een BIZ-bijdrage worden gefinancierd, tenzij het gaat om activiteiten die gericht zijn op een publiek belang in de openbare ruimte.
Artikel 3 Voorwerp van de belasting
Doordat artikel 220a Gemeentewet van overeenkomstige toepassing is, is de objectafbakening zoals die voor de Wet WOZ en de OZB geldt, ook van toepassing voor de BIZ-bijdrage. Dit is tot uitdrukking gebracht in artikel 3. Voor de leesbaarheid van de verordening is ervoor gekozen om hier niet te verwijzen naar artikel 220a Gemeentewet zoals de Wet BIZ doet, maar direct naar hoofdstuk III van de Wet WOZ.
Artikel 16 Wet WOZ merkt als onroerende zaak aan:
a. een gebouwd eigendom;
b. een ongebouwd eigendom;
c. een zelfstandig gedeelte van een gebouwd eigendom of ongebouwd eigendom;
d. een samenstel van een gebouwd eigendom, een ongebouwd eigendom of een zelfstandig gedeelte daarvan;
e. een als verblijfsrecreatie bestemd en geëxploiteerd geheel van twee of meer gebouwde eigendommen, ongebouwde eigendommen of zelfstandige gedeelten;
f. het binnen de gemeente gelegen deel van een gebouwd eigendom, een ongebouwd eigendom, een zelfstandig gedeelte, een samenstel of een als verblijfsrecreatie bestemd en geëxploiteerd geheel.
Artikel 4 Belastingplicht
De Wet BIZ biedt de mogelijkheid om te heffen van de gebruikers, de eigenaren of van beide categorieën. Aangezien de wens is de huidige BIZ voor ondernemers te verlengen wordt in artikel 4 lid 1 bepaald dat de BIZ-bijdrage wordt geheven van de gebruiker. Voor een BIZ voor eigenaren bleek eerder onvoldoende draagvlak te zijn.
Tweede lid, onderdeel a
Op grond van het tweede lid kunnen in bepaalde situaties belastingplichtigen aangewezen worden die niet feitelijk gebruik maken van een niet-woning. Zo regelt artikel 4, tweede lid, onderdeel a, van de verordening dat gebruik door degene aan wie een deel van een onroerende zaak in gebruik is gegeven, wordt aangemerkt als gebruik door degene die dat deel in gebruik heeft gegeven. Door deze bepaling is de verhuurder (al of niet tevens eigenaar) ook belastingplichtig voor de BIZ-bijdrage als hij niet zelf gebruiker (van een deel) van de niet-woning is. Dit betekent dat bij verzamelkantoorgebouwen met meer dan één gebruiker (die voor de Wet WOZ als één object kunnen gelden), de verhuurder in de heffing van de BIZ-bijdrage moet worden betrokken. De huurders zijn dan niet belastingplichtig. Voor alle duidelijkheid: de bepaling ziet alleen op situaties waarin (onzelfstandige) delen van de onroerende zaak worden gebruikt door afzonderlijke gebruikers, die niet gezamenlijk het geheel gebruiken. De verhuurder van een niet-woning kan niet als gebruiker worden aangemerkt als hij de niet-woning verhuurt aan bijvoorbeeld één onderneming of één persoon. Verhuurt hij de verschillende (onzelfstandige) delen aan verschillende gebruikers, dan is hij wel belastingplichtig. Verhuurt hij echter de niet-woning als geheel aan meerdere gebruikers (bijvoorbeeld van één onderneming), dan is hij niet belastingplichtig. Hij staat dan immers niet een deel van de niet-woning in gebruik af. Degene die het gebruik afstaat, mag overigens de gebruikersbelasting wel verhalen op degene aan wie het gebruik van een deel wordt afgestaan.
Tweede lid, onderdeel b
Dit onderdeel bepaalt dat het ter beschikking stellen van een onroerende zaak voor volgtijdig gebruik wordt aangemerkt als gebruik door degene die de onroerende zaak ter beschikking heeft gesteld. Dit ziet vooral op niet-woningen die voor korte perioden worden verhuurd. In beginsel is de eigenaar degene die de niet-woning ter beschikking stelt voor volgtijdig gebruik. Dit is alleen anders indien gebruik wordt gemaakt van een verhuurorganisatie en deze verhuurorganisatie grotendeels het financiële risico van meer- of minderopbrengsten uit de verhuur draagt. Alleen het uit handen geven van de bemiddeling (al dan niet tegen een beperkt percentage van de verhuurprijs) aan een verhuurorganisatie is niet voldoende om deze verhuurorganisatie als gebruiker aan te merken. Zie ook Hoge Raad 7 februari 2001, nr. 35865, ECLI:NL:HR:2001:AA9843 (Wierden) en Hoge Raad 22 november 2002, nr. 37361, ECLI:NL:HR:2002:AF0960 (Oostburg). Degene die de niet-woning ter beschikking stelt is bevoegd om de belasting te verhalen op degene aan wie die zaak ter beschikking is gesteld.
Artikel 5 Maatstaf van heffing
Op grond van lid 1 wordt de vastgestelde WOZ-waarde voor het betreffende kalenderjaar gehanteerd als heffingsmaatstaf.
Het tweede lid is een zogenaamde 'vangnetbepaling'. Deze bepaling maakt het mogelijk om toch een aanslag BIZ-bijdrage op te leggen in het geval er voor de onroerende zaak geen WOZ-waarde is vastgesteld. De waardebepaling geschiedt in het kader van de vangnetbepaling zoveel mogelijk op gelijke wijze als voor de andere onroerende zaken, waarvoor wel een WOZ-beschikking is vastgesteld. Voor de tekst van de vangnetbepaling is aangesloten bij de tekst van artikel 220d, vierde lid, van de Gemeentewet.
Artikel 6 Vrijstellingen
Bij de toepassing van de WOZ-waarden gelden de wettelijke vrijstellingen zoals vermeld in artikel 220d Gemeentewet. Ter voorkoming van misverstanden daarover zijn deze als uitzondering geformuleerde vrijstellingen overgenomen in de verordening. Gelet op de beoogde doelmatige uitvoering wordt zoveel mogelijk aangesloten bij de OZB vrijstellingen in de verordening onroerendezaakbelastingen.
Naast de vrijstellingen uit de onroerendezaakbelastingen zijn in artikel 6 eerste lid onder n t/m p nog enkele vrijstellingen opgenomen voor onroerende zaken die als niet-woning worden aangemerkt, maar die niet in gebruik zijn bij ondernemers. Deze onroerende zaken worden niet voor commerciële doeleinden gebruikt. De gebruikers zijn onder andere onderwijsinstellingen, maatschappelijke organisaties of een overheidsinstanties niet zijnde de gemeente Aangezien de gebruikers van deze onroerende zaken niet altijd of geen profijt zullen hebben bij de BIZ-activiteiten zijn voor deze onroerende zaken vrijstellingen opgenomen. Tot slot is om deze reden een vrijstelling opgenomen voor belastingobjecten die naar hun aard niet toegankelijk zijn voor publiek zoals transformatorhuisjes en reclamezuilen.
Artikel 7 Tarief BIZ-bijdrage
Artikel 2 Wet BIZ benoemt de mogelijke heffingsmaatstaven en tariefdifferentiaties voor de BIZ. In deze verordening is voor de looptijd van de BIZ (5 jaar) gekozen voor een vast percentage (0,19) van de voor het betreffende belasting jaar vastgestelde WOZ-waarde. Met dien verstande dat in 2027 minimaal € 495,00 en maximaal € 900,00 wordt geheven. De minimum en maximumbedragen worden vanaf 2028 e.v. geïndexeerd met het Consumentenprijsindex (CPI) cijfer van het voorgaande jaar met een maximum tot jaarlijks 3%.
Artikel 8 Wijze van heffing
Ingevolge artikel 233 van de Gemeentewet kunnen gemeentelijke belastingen worden geheven bij wege van aanslag, bij wege van voldoening op aangifte of op andere wijze. Uit doelmatigheidsoverwegingen is gekozen voor de heffing bij wege van aanslag. De aanslag BIZ kan gecombineerd worden verstuurd met de jaarlijkse aanslag gemeentelijke belastingen.
Artikel 9 Termijnen van betaling
Artikel 9 van de Invorderingswet 1990 geeft een wettelijke regeling over de betaaltermijnen voor belastingaanslagen. Op grond van artikel 250 van de Gemeentewet kan hiervan in de belastingverordening worden afgeweken. Voor de betaaltermijnen is aangesloten bij hetgeen daarover is opgenomen in onder andere de verordening onroerende zaakbelastingen, zodat de aanslagen gecombineerd opgelegd kunnen worden. Om te voorkomen dat voor de verschillende belastingaanslagen een verschillend juridisch regime geldt, is – overeenkomstig artikel 9, tiende lid, van de Invorderingswet 1990 – de ATW buiten toepassing verklaard.
Artikel 10 Looptijd belastingheffing
De Wet BIZ schrijft voor dat een BIZ-bijdrage voor ten hoogste vijf jaar kan worden geheven.
Artikel 11 Buiten toepassing algemene subsidieverordening
Aan de totstandkoming van de BIZ-verordening gaan stappen vooraf waardoor de te subsidiëren activiteiten bekend zijn en ook duidelijk is dat de vereniging of stichting die de bedrijveninvesteringszone feitelijk beheert (de BIZ-organisatie) de belastingopbrengst (eventueel na aftrek van de perceptiekosten) zal ontvangen. Daarnaast is de BIZ-organisatie verplicht om die subsidie te besteden aan de overeengekomen activiteiten. Deze verplichtingen liggen vast in de BIZ-verordening. De totstandkoming en verstrekking van de BIZ-subsidie wijkt daarmee sterk af van de overige subsidies die de gemeente verstrekt. Vanwege deze afwijkingen is bepaald dat de Algemene subsidieverordening niet van toepassing is.
Artikel 12 Aanwijzing stichting De wet stelt verplicht dat er een vereniging of stichting wordt opgericht die de bedrijveninvesteringszone feitelijk beheert. Deze vereniging of stichting is ook de rechtspersoon die de subsidies ontvangt.
Op grond van artikel 7 Wet BIZ moet de BIZ-organisatie aan strikte vereisten voldoen. Zo moet de BIZ-organisatie uitsluitend ten doel hebben de BIZ-activiteiten uit te voeren. Dat hoeven niet altijd met BIZ-bijdrage gesubsidieerde activiteiten te zijn. Vereist is dat de activiteiten van de BIZ-organisatie zijn aan te merken als activiteiten in de openbare ruimte en op internet, gericht op het bevorderen van de leefbaarheid in, de veiligheid in, de ruimtelijke kwaliteit van of de economische ontwikkeling van die zone. Artikel 7 Wet BIZ verhindert wel dat de BIZ-organisatie de algemene belangenbehartiging overneemt van een bestaande ondernemersvereniging.
Bij een stichting is vereist dat ten minste 2/3 van de bestuursleden afkomstig is uit de kring van de beoogde bijdrageplichtigen.
Essentieel is dat met de BIZ-organisatie een afdwingovereenkomst is gesloten als bedoeld in artikel 4:36, tweede lid, van de Awb. Daarmee wordt de subsidie-ontvanger verplicht de gesubsidieerde activiteiten te verrichten.
Artikel 13 Subsidievaststelling
Rode draad in de BIZ is het heffen van de BIZ-bijdrage om daarmee de afgesproken activiteiten te subsidiëren. Deze rode draad is vastgelegd in artikel 13 waar in het eerste lid is bepaald dat de subsidie wordt verleend voor de afgesproken activiteiten. Het tweede lid bepaalt dat de subsidie wordt berekend op basis van de jaarlijks te ontvangen BIZ-bijdragen (na aftrek van de perceptiekosten).
Aangezien het subsidiebedrag pas na afloop van het belastingjaar definitief kan worden vastgesteld zijn in de uitvoeringsovereenkomst regels over de bevoorschotting opgenomen.
Artikel 14 Subsidieverplichtingen
Op grond van afdeling 4.2.4 van de Awb kan het bestuursorgaan verplichtingen opleggen aan de subsidie-ontvanger. In artikel 4:37 van de Awb zijn acht standaardverplichtingen genoemd die aan de subsidie-ontvanger kunnen worden opgelegd (doelgebonden verplichtingen). Voor de overige doelgebonden verplichtingen (zie artikel 4:38 van de Awb) is een wettelijke grondslag in de verordening opgenomen. Bij de voorbereiding van de BIZ zijn afspraken gemaakt over de verplichtingen die gelden. Deze verplichtingen zijn vastgelegd in de uitvoeringsovereenkomst. In de uitvoeringsovereenkomst wordt concreet aangegeven welke stukken bij de aanvraag om subsidievaststelling moeten worden overgelegd en binnen welke termijn de aanvraag moet worden gedaan.
Artikel 15 Melding van relevante wijzigingen Gelet op het feit dat de overeengekomen activiteiten moeten worden verricht door de BIZ-organisatie, is opgenomen dat expliciet melding moet worden gedaan van wijzigingen die de uitvoering van de activiteiten of de BIZ-organisatie zelf raken. Deze kunnen aanleiding zijn tot het wijzigen van het subsidievaststellingsbesluit (vergelijk artikel 4:49 Awb). Artikel 16 Intrekken oude verordening en overgangsrecht
Artikel 16 regelt dat de oude verordening wordt ingetrokken per 1 januari 2027, maar dat deze van toepassing blijft op belastbare feiten die zich voor die datum hebben voorgedaan.
Artikel 17 Inwerkingtreding en citeertitel
Na volledige afweging van alle belangen door de gemeenteraad en vaststelling van de verordening vindt de draagvlakmeting plaats. Dit betekent dat de verordening pas in werking kan treden nadat de draagvlakmeting is gehouden en er gebleken is van voldoende draagvlak. Om die reden kan artikel 142 Gemeentewet niet zondermeer worden toegepast. In plaats daarvan is voor de inwerkingtreding aangesloten bij de bekendmaking van de uitslag van de draagvlakmeting. De definitieve uitslag van de draagvlakmeting wordt bekendgemaakt zo spoedig mogelijk na afloop van de draagvlakmeting door publicatie op de website van de gemeente Meierijstad
Ondertekening
Aldus besloten in zijn openbare vergadering van 24 september 2026
De raad voornoemd,
De griffier,
drs. K.J.H.A. van Oort
De voorzitter,
ir. C.H.C. van Rooij
Gebiedskaart behorend bij de Verordening Bedrijveninvesteringszone Ondernemers Centrum Sint-Oedenrode 2027-2031:
Toelichting op het raadsbesluit
Algemene toelichting
Gemeenten hebben met de Wet BIZ de bevoegdheid om een gebied aan te wijzen (de bedrijveninvesteringszone (BIZ)) waarbinnen een bestemmingsbelasting (de BIZ-bijdrage) mag worden geheven ter financiering van door een meerderheid van de bijdrageplichtigen gewenste extra voorzieningen. De voorzieningen dienen zowel het gezamenlijk belang van de ondernemers als het algemeen belang. De BIZ kan echter niet worden ingezet voor de financiering van concrete verantwoordelijkheden die de wetgeving exclusief aan de gemeente opdraagt. De BIZ is alleen bedoeld om een hogere kwaliteit aan voorzieningen tot stand te brengen die de gemeente op grond van een optimale verdeling van de beschikbare middelen zelf niet kan en hoeft te realiseren.
Artikelsgewijze toelichting
Artikel 1 Definities
Om duidelijkheid te scheppen over de inhoud van in de belastingverordening voorkomende begrippen, zijn daarvan in artikel 1 definities opgenomen.
Artikel 2 Belastbaar feit en aard van de belasting
Het eerste lid beschrijft het belastbaar feit. In de bepaling wordt benadrukt dat het een jaarlijkse heffing betreft gedurende de looptijd van de verordening. Dit is gedaan om te voorkomen dat de indruk ontstaat dat het om een eenmalige bijdrage zou gaan. Door de verwijzing naar artikel 220a Gemeentewet wordt aangegeven dat het begrip niet-woning conform de daar gegeven regels moet worden uitgelegd. De jurisprudentie die voor artikel 220a Gemeentewet is gewezen, is daarmee ook van toepassing op de BIZ-bijdrage.
Het tweede lid is opgenomen om er geen twijfel over te laten bestaan dat de heffing alleen bedoeld is ter bestrijding van de kosten die zijn verbonden aan de wettelijk toegestane activiteiten. Dit zijn activiteiten in de openbare ruimte en op internet, die zijn gericht op het bevorderen van de leefbaarheid of de veiligheid in de bedrijveninvesteringszone of de ruimtelijke kwaliteit of de economische ontwikkeling van de bedrijveninvesteringszone. Inpandige activiteiten kunnen in beginsel niet met een BIZ-bijdrage worden gefinancierd, tenzij het gaat om activiteiten die gericht zijn op een publiek belang in de openbare ruimte.
Artikel 3 Voorwerp van de belasting
Doordat artikel 220a Gemeentewet van overeenkomstige toepassing is, is de objectafbakening zoals die voor de Wet WOZ en de OZB geldt, ook van toepassing voor de BIZ-bijdrage. Dit is tot uitdrukking gebracht in artikel 3. Voor de leesbaarheid van de verordening is ervoor gekozen om hier niet te verwijzen naar artikel 220a Gemeentewet zoals de Wet BIZ doet, maar direct naar hoofdstuk III van de Wet WOZ.
Artikel 16 Wet WOZ merkt als onroerende zaak aan:
a. een gebouwd eigendom;
b. een ongebouwd eigendom;
c. een zelfstandig gedeelte van een gebouwd eigendom of ongebouwd eigendom;
d. een samenstel van een gebouwd eigendom, een ongebouwd eigendom of een zelfstandig gedeelte daarvan;
e. een als verblijfsrecreatie bestemd en geëxploiteerd geheel van twee of meer gebouwde eigendommen, ongebouwde eigendommen of zelfstandige gedeelten;
f. het binnen de gemeente gelegen deel van een gebouwd eigendom, een ongebouwd eigendom, een zelfstandig gedeelte, een samenstel of een als verblijfsrecreatie bestemd en geëxploiteerd geheel.
Artikel 4 Belastingplicht
De Wet BIZ biedt de mogelijkheid om te heffen van de gebruikers, de eigenaren of van beide categorieën. Aangezien de wens is de huidige BIZ voor ondernemers te verlengen wordt in artikel 4 lid 1 bepaald dat de BIZ-bijdrage wordt geheven van de gebruiker. Voor een BIZ voor eigenaren bleek eerder onvoldoende draagvlak te zijn.
Tweede lid, onderdeel a
Op grond van het tweede lid kunnen in bepaalde situaties belastingplichtigen aangewezen worden die niet feitelijk gebruik maken van een niet-woning. Zo regelt artikel 4, tweede lid, onderdeel a, van de verordening dat gebruik door degene aan wie een deel van een onroerende zaak in gebruik is gegeven, wordt aangemerkt als gebruik door degene die dat deel in gebruik heeft gegeven. Door deze bepaling is de verhuurder (al of niet tevens eigenaar) ook belastingplichtig voor de BIZ-bijdrage als hij niet zelf gebruiker (van een deel) van de niet-woning is. Dit betekent dat bij verzamelkantoorgebouwen met meer dan één gebruiker (die voor de Wet WOZ als één object kunnen gelden), de verhuurder in de heffing van de BIZ-bijdrage moet worden betrokken. De huurders zijn dan niet belastingplichtig. Voor alle duidelijkheid: de bepaling ziet alleen op situaties waarin (onzelfstandige) delen van de onroerende zaak worden gebruikt door afzonderlijke gebruikers, die niet gezamenlijk het geheel gebruiken. De verhuurder van een niet-woning kan niet als gebruiker worden aangemerkt als hij de niet-woning verhuurt aan bijvoorbeeld één onderneming of één persoon. Verhuurt hij de verschillende (onzelfstandige) delen aan verschillende gebruikers, dan is hij wel belastingplichtig. Verhuurt hij echter de niet-woning als geheel aan meerdere gebruikers (bijvoorbeeld van één onderneming), dan is hij niet belastingplichtig. Hij staat dan immers niet een deel van de niet-woning in gebruik af. Degene die het gebruik afstaat, mag overigens de gebruikersbelasting wel verhalen op degene aan wie het gebruik van een deel wordt afgestaan.
Tweede lid, onderdeel b
Dit onderdeel bepaalt dat het ter beschikking stellen van een onroerende zaak voor volgtijdig gebruik wordt aangemerkt als gebruik door degene die de onroerende zaak ter beschikking heeft gesteld. Dit ziet vooral op niet-woningen die voor korte perioden worden verhuurd. In beginsel is de eigenaar degene die de niet-woning ter beschikking stelt voor volgtijdig gebruik. Dit is alleen anders indien gebruik wordt gemaakt van een verhuurorganisatie en deze verhuurorganisatie grotendeels het financiële risico van meer- of minderopbrengsten uit de verhuur draagt. Alleen het uit handen geven van de bemiddeling (al dan niet tegen een beperkt percentage van de verhuurprijs) aan een verhuurorganisatie is niet voldoende om deze verhuurorganisatie als gebruiker aan te merken. Zie ook Hoge Raad 7 februari 2001, nr. 35865, ECLI:NL:HR:2001:AA9843 (Wierden) en Hoge Raad 22 november 2002, nr. 37361, ECLI:NL:HR:2002:AF0960 (Oostburg). Degene die de niet-woning ter beschikking stelt is bevoegd om de belasting te verhalen op degene aan wie die zaak ter beschikking is gesteld.
Artikel 5 Maatstaf van heffing
Op grond van lid 1 wordt de vastgestelde WOZ-waarde voor het betreffende kalenderjaar gehanteerd als heffingsmaatstaf.
Het tweede lid is een zogenaamde 'vangnetbepaling'. Deze bepaling maakt het mogelijk om toch een aanslag BIZ-bijdrage op te leggen in het geval er voor de onroerende zaak geen WOZ-waarde is vastgesteld. De waardebepaling geschiedt in het kader van de vangnetbepaling zoveel mogelijk op gelijke wijze als voor de andere onroerende zaken, waarvoor wel een WOZ-beschikking is vastgesteld. Voor de tekst van de vangnetbepaling is aangesloten bij de tekst van artikel 220d, vierde lid, van de Gemeentewet.
Artikel 6 Vrijstellingen
Bij de toepassing van de WOZ-waarden gelden de wettelijke vrijstellingen zoals vermeld in artikel 220d Gemeentewet. Ter voorkoming van misverstanden daarover zijn deze als uitzondering geformuleerde vrijstellingen overgenomen in de verordening. Gelet op de beoogde doelmatige uitvoering wordt zoveel mogelijk aangesloten bij de OZB vrijstellingen in de verordening onroerendezaakbelastingen.
Naast de vrijstellingen uit de onroerendezaakbelastingen zijn in artikel 6 eerste lid onder n t/m p nog enkele vrijstellingen opgenomen voor onroerende zaken die als niet-woning worden aangemerkt, maar die niet in gebruik zijn bij ondernemers. Deze onroerende zaken worden niet voor commerciële doeleinden gebruikt. De gebruikers zijn onder andere onderwijsinstellingen, maatschappelijke organisaties of een overheidsinstanties niet zijnde de gemeente Aangezien de gebruikers van deze onroerende zaken niet altijd of geen profijt zullen hebben bij de BIZ-activiteiten zijn voor deze onroerende zaken vrijstellingen opgenomen. Tot slot is om deze reden een vrijstelling opgenomen voor belastingobjecten die naar hun aard niet toegankelijk zijn voor publiek zoals transformatorhuisjes en reclamezuilen.
Artikel 7 Tarief BIZ-bijdrage
Artikel 2 Wet BIZ benoemt de mogelijke heffingsmaatstaven en tariefdifferentiaties voor de BIZ. In deze verordening is voor de looptijd van de BIZ (5 jaar) gekozen voor een vast percentage (0,19) van de voor het betreffende belasting jaar vastgestelde WOZ-waarde. Met dien verstande dat in 2027 minimaal € 495,00 en maximaal € 900,00 wordt geheven. De minimum en maximumbedragen worden vanaf 2028 e.v. geïndexeerd met het Consumentenprijsindex (CPI) cijfer van het voorgaande jaar met een maximum tot jaarlijks 3%.
Artikel 8 Wijze van heffing
Ingevolge artikel 233 van de Gemeentewet kunnen gemeentelijke belastingen worden geheven bij wege van aanslag, bij wege van voldoening op aangifte of op andere wijze. Uit doelmatigheidsoverwegingen is gekozen voor de heffing bij wege van aanslag. De aanslag BIZ kan gecombineerd worden verstuurd met de jaarlijkse aanslag gemeentelijke belastingen.
Artikel 9 Termijnen van betaling
Artikel 9 van de Invorderingswet 1990 geeft een wettelijke regeling over de betaaltermijnen voor belastingaanslagen. Op grond van artikel 250 van de Gemeentewet kan hiervan in de belastingverordening worden afgeweken. Voor de betaaltermijnen is aangesloten bij hetgeen daarover is opgenomen in onder andere de verordening onroerende zaakbelastingen, zodat de aanslagen gecombineerd opgelegd kunnen worden. Om te voorkomen dat voor de verschillende belastingaanslagen een verschillend juridisch regime geldt, is – overeenkomstig artikel 9, tiende lid, van de Invorderingswet 1990 – de ATW buiten toepassing verklaard.
Artikel 10 Looptijd belastingheffing
De Wet BIZ schrijft voor dat een BIZ-bijdrage voor ten hoogste vijf jaar kan worden geheven.
Artikel 11 Buiten toepassing algemene subsidieverordening
Aan de totstandkoming van de BIZ-verordening gaan stappen vooraf waardoor de te subsidiëren activiteiten bekend zijn en ook duidelijk is dat de vereniging of stichting die de bedrijveninvesteringszone feitelijk beheert (de BIZ-organisatie) de belastingopbrengst (eventueel na aftrek van de perceptiekosten) zal ontvangen. Daarnaast is de BIZ-organisatie verplicht om die subsidie te besteden aan de overeengekomen activiteiten. Deze verplichtingen liggen vast in de BIZ-verordening. De totstandkoming en verstrekking van de BIZ-subsidie wijkt daarmee sterk af van de overige subsidies die de gemeente verstrekt. Vanwege deze afwijkingen is bepaald dat de Algemene subsidieverordening niet van toepassing is.
Artikel 12 Aanwijzing stichting
De wet stelt verplicht dat er een vereniging of stichting wordt opgericht die de bedrijveninvesteringszone feitelijk beheert. Deze vereniging of stichting is ook de rechtspersoon die de subsidies ontvangt.
Op grond van artikel 7 Wet BIZ moet de BIZ-organisatie aan strikte vereisten voldoen. Zo moet de BIZ-organisatie uitsluitend ten doel hebben de BIZ-activiteiten uit te voeren. Dat hoeven niet altijd met BIZ-bijdrage gesubsidieerde activiteiten te zijn. Vereist is dat de activiteiten van de BIZ-organisatie zijn aan te merken als activiteiten in de openbare ruimte en op internet, gericht op het bevorderen van de leefbaarheid in, de veiligheid in, de ruimtelijke kwaliteit van of de economische ontwikkeling van die zone. Artikel 7 Wet BIZ verhindert wel dat de BIZ-organisatie de algemene belangenbehartiging overneemt van een bestaande ondernemersvereniging.
Bij een stichting is vereist dat ten minste 2/3 van de bestuursleden afkomstig is uit de kring van de beoogde bijdrageplichtigen.
Essentieel is dat met de BIZ-organisatie een afdwingovereenkomst is gesloten als bedoeld in artikel 4:36, tweede lid, van de Awb. Daarmee wordt de subsidie-ontvanger verplicht de gesubsidieerde activiteiten te verrichten.
Artikel 13 Subsidievaststelling
Rode draad in de BIZ is het heffen van de BIZ-bijdrage om daarmee de afgesproken activiteiten te subsidiëren. Deze rode draad is vastgelegd in artikel 13 waar in het eerste lid is bepaald dat de subsidie wordt verleend voor de afgesproken activiteiten. Het tweede lid bepaalt dat de subsidie wordt berekend op basis van de jaarlijks te ontvangen BIZ-bijdragen (na aftrek van de perceptiekosten).
Aangezien het subsidiebedrag pas na afloop van het belastingjaar definitief kan worden vastgesteld zijn in de uitvoeringsovereenkomst regels over de bevoorschotting opgenomen.
Artikel 14 Subsidieverplichtingen
Op grond van afdeling 4.2.4 van de Awb kan het bestuursorgaan verplichtingen opleggen aan de subsidie-ontvanger. In artikel 4:37 van de Awb zijn acht standaardverplichtingen genoemd die aan de subsidie-ontvanger kunnen worden opgelegd (doelgebonden verplichtingen). Voor de overige doelgebonden verplichtingen (zie artikel 4:38 van de Awb) is een wettelijke grondslag in de verordening opgenomen. Bij de voorbereiding van de BIZ zijn afspraken gemaakt over de verplichtingen die gelden. Deze verplichtingen zijn vastgelegd in de uitvoeringsovereenkomst. In de uitvoeringsovereenkomst wordt concreet aangegeven welke stukken bij de aanvraag om subsidievaststelling moeten worden overgelegd en binnen welke termijn de aanvraag moet worden gedaan.
Artikel 15 Melding van relevante wijzigingen
Gelet op het feit dat de overeengekomen activiteiten moeten worden verricht door de BIZ-organisatie, is opgenomen dat expliciet melding moet worden gedaan van wijzigingen die de uitvoering van de activiteiten of de BIZ-organisatie zelf raken. Deze kunnen aanleiding zijn tot het wijzigen van het subsidievaststellingsbesluit (vergelijk artikel 4:49 Awb).
Artikel 16 Intrekken oude verordening en overgangsrecht
Artikel 16 regelt dat de oude verordening wordt ingetrokken per 1 januari 2027, maar dat deze van toepassing blijft op belastbare feiten die zich voor die datum hebben voorgedaan.
Artikel 17 Inwerkingtreding en citeertitel
Na volledige afweging van alle belangen door de gemeenteraad en vaststelling van de verordening vindt de draagvlakmeting plaats. Dit betekent dat de verordening pas in werking kan treden nadat de draagvlakmeting is gehouden en er gebleken is van voldoende draagvlak. Om die reden kan artikel 142 Gemeentewet niet zondermeer worden toegepast. In plaats daarvan is voor de inwerkingtreding aangesloten bij de bekendmaking van de uitslag van de draagvlakmeting. De definitieve uitslag van de draagvlakmeting wordt bekendgemaakt zo spoedig mogelijk na afloop van de draagvlakmeting door publicatie op de website van de ge
Ziet u een fout in deze regeling?
Bent u van mening dat de inhoud niet juist is? Neem dan contact op met de organisatie die de regelgeving heeft gepubliceerd. Deze organisatie is namelijk zelf verantwoordelijk voor de inhoud van de regelgeving. De naam van de organisatie ziet u bovenaan de regelgeving. De contactgegevens van de organisatie kunt u hier opzoeken: organisaties.overheid.nl.
Werkt de website of een link niet goed? Stuur dan een e-mail naar regelgeving@overheid.nl