
 Permalink
 Printen
Permanente link
Naar de actuele versie van de regeling
https://lokaleregelgeving.overheid.nl/CVDR767061
Naar de door u bekeken versie
https://lokaleregelgeving.overheid.nl/CVDR767061/1
Regeling vervalt per 01-01-2032
Verordening Bedrijveninvesteringszone gebruikers centrum Lisse 2027
Dit is een toekomstige tekst! Geldend vanaf 01-01-2027 t/m 31-12-2031
Intitulé
Verordening Bedrijveninvesteringszone gebruikers centrum Lisse 2027De raad van de gemeente Lisse,
Gezien het voorstel van het college van burgemeester en wethouders van gemeente Lisse;
Gelet op de wet op de Bedrijveninvesteringszones
Gezien de uitvoeringsovereenkomst gesloten met Stichting BIZ Gebruikers Centrum Lisse;
Besluit vast te stellen de volgende:
“Verordening Bedrijveninvesteringszone gebruikers centrum Lisse 2027''
HOOFDSTUK I ALGEMENE BEPALINGEN
Artikel 1 Begripsomschrijving
Deze verordening verstaat onder:
- -
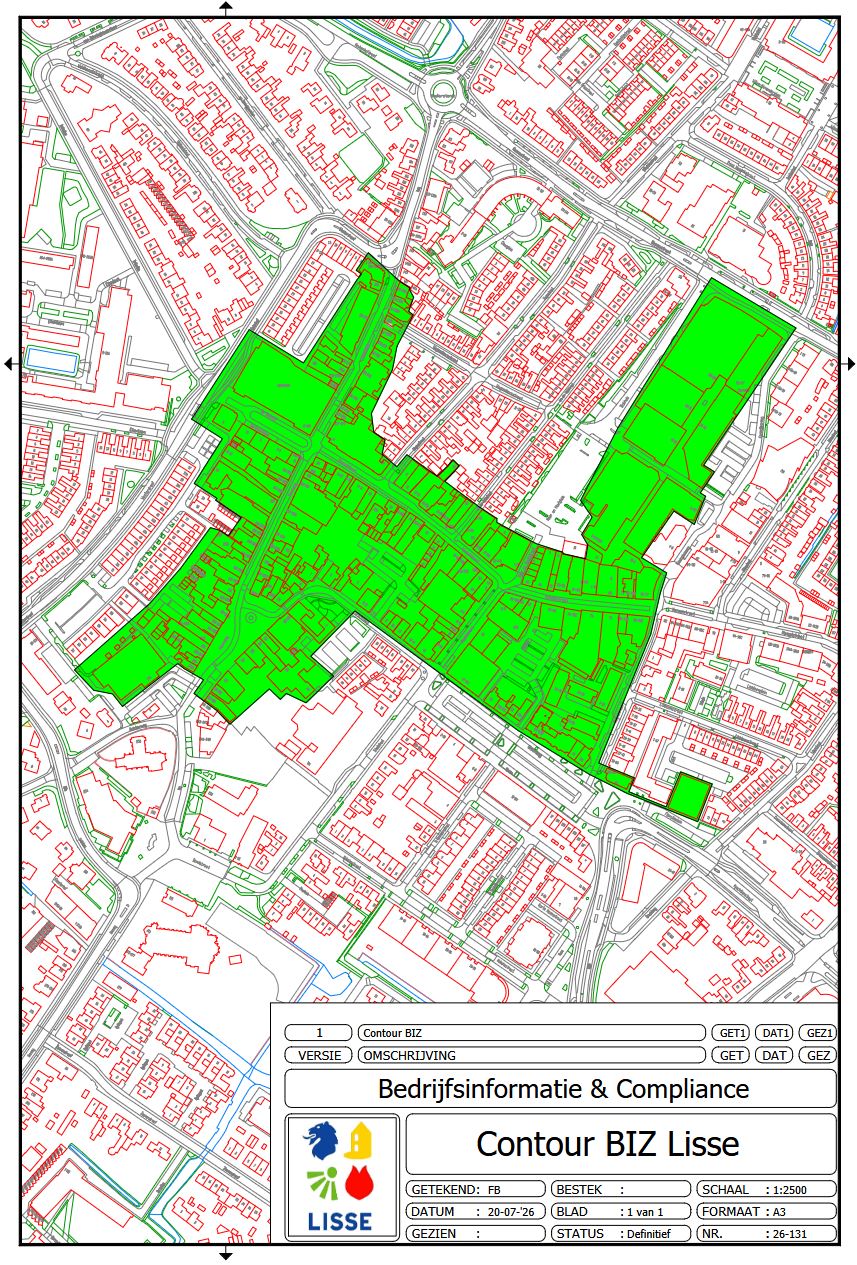
Bedrijveninvesteringszone: het bij deze verordening aangewezen gebied in de gemeente waarbinnen de BIZ-bijdrage wordt geheven. Het aangewezen gebied is vermeld op de bij deze verordening behorende en daarvan deel uitmakende gebiedskaart;
- -
College: college van burgemeester en wethouders van de gemeente Lisse;
- -
Uitvoeringsovereenkomst: tussen de gemeente Lisse en Stichting BIZ Gebruikers Centrum Lisse gesloten overeenkomst als bedoeld in artikel 7, derde lid, van de wet;
- -
Wet: wet op de Bedrijveninvesteringszones.
HOOFDSTUK II BELASTINGBEPALINGEN
Artikel 2 Belastbaar feit en aard van de belasting
Onder de naam “BIZ-bijdrage” wordt jaarlijks een directe belasting geheven ter zake van binnen de Bedrijveninvesteringszone gelegen onroerende zaken die op grond van artikel 220a gemeentewet niet in hoofdzaak tot woning dienen.
De BIZ-bijdrage heeft als doel het uitvoeren van activiteiten die gericht zijn op het bevorderen van de leefbaarheid, de veiligheid, de ruimtelijke kwaliteit of de economische ontwikkeling van het BIZ-gebied;
Artikel 3 Belastingobject
Als belastingobject wordt aangemerkt de onroerende zaak, als bedoeld in hoofdstuk III van de Wet waardering onroerende zaken, die niet in hoofdzaak tot woning dienen.
Artikel 4 Belastingplicht
-
1. De BIZ-bijdrage wordt geheven van de gebruiker, zijnde degene die bij het begin van het kalenderjaar al dan niet krachtens eigendom, bezit, beperkt recht, of persoonlijk recht een in de bedrijveninvesteringszone gelegen belastingobject gebruikt;
-
2. Voor de toepassing van dit artikel wordt:
- a.
Gebruik door degene aan wie een deel van een belastingobject in gebruik is gegeven, aangemerkt als gebruik door degene die dat deel in gebruik heeft gegeven. Degene die het deel in gebruik heeft gegeven, is bevoegd de BIZ-bijdrage als zodanig te verhalen op degene aan wie dat deel in gebruik is gegeven;
- b.
Het ter beschikking stellen van een belastingobject voor volgtijdelijk gebruik aangemerkt als gebruik door degene die dat belastingobject ter beschikking heeft gesteld; degene die het belastingobject ter beschikking heeft gesteld is bevoegd de BIZ-bijdrage als zodanig te verhalen op degene aan wie dat belastingobject ter beschikking is gesteld.
- a.
-
3. Indien een belastingobject bij het begin van het kalenderjaar geen gebruiker kent, wordt de BIZ- bijdrage geheven van de eigenaar.
Artikel 5 Maatstaf van heffing
-
1. De BIZ-bijdrage wordt geheven naar de op de voet van hoofdstuk IV van de wet waardering onroerende zaken voor de onroerende zaak vastgestelde waarde zoals deze geldt voor het kalenderjaar.
-
2. Indien met betrekking tot het belastingobject geen waarde is vastgesteld op voet van hoofdstuk IV van de wet waardering onroerende zaken wordt de heffingsmaatstaf van dat belastingobject bepaald met toepassing van artikel 6, alsmede met overeenkomstige toepassing van het bepaalde bij of krachtens de artikelen 17, 18 en 20, tweede lid, van de wet waardering onroerende zaken.
Artikel 6 Vrijstelling
-
1. In afwijking in zoverre van artikel 5 wordt bij de bepaling van de heffingsmaatstaf buiten aanmerking gelaten, voor zover dit niet reeds is geschied bij bepaling van de in dat artikel bedoelde waarde, de waarde van:
- a.
Voor de land- of bosbouw bedrijfsmatig geëxploiteerde cultuurgrond, daaronder mede begrepen de open grond, alsmede de ondergrond van glasopstanden, die bedrijfsmatig aangewend wordt voor de kweek of teelt van gewassen, zonder daarbij de ondergrond als voedingsbodem te gebruiken;
- b.
Glasopstanden, die bedrijfsmatig worden aangewend voor de kweek of teelt van gewassen, voor zover de ondergrond daarvan bestaat uit de in onderdeel a bedoelde grond;
- c.
Onroerende zaken die in hoofdzaak bestemd zijn voor de openbare eredienst of voor het houden van openbare bezinningssamenkomsten van levensbeschouwelijke aard;
- d.
Één of meer onroerende zaken die deel uitmaken van een op de voet van de natuurschoonwet 1928 aangewezen landgoed dat voldoet aan de voorwaarden genoemd in artikel 8, van het rangschikkingsbesluit Natuurschoonwet 1928, met uitzondering van de daarop voorkomende gebouwde eigendommen;
- e.
Natuurterreinen, waaronder mede worden verstaan duinen, heidevelden, zandverstuivingen, moerassen en plassen, die door rechtspersonen met volledige rechtsbevoegdheid, welke zich uitsluitend of nagenoeg uitsluitend het behoud van natuurschoon ten doel stellen, beheerd worden;
- f.
Openbare land- en waterwegen en banen voor openbaar vervoer per rail, een en ander met inbegrip van kunstwerken;
- g.
Waterverdedigingswerken en waterbeheersingswerken die worden beheerd door organen, instellingen, of diensten van publiekrechtelijke rechtspersonen, met uitzondering van de delen van zodanige werken die dienen als woning;
- h.
Werken die zijn bestemd voor de zuivering van riool- en ander afvalwater en die worden beheerd door organen, instellingen of diensten van publiekrechtelijke rechtspersonen, met uitzondering van de delen van zodanige werken die dienen als woning;
- i.
Werktuigen die van een onroerende zaak kunnen worden afgescheiden zonder dat beschadiging van betekenis aan die werktuigen wordt toegebracht en die niet op zichzelf als gebouwde eigendommen zijn aan te merken;
- j.
Straatmeubilair, waaronder worden begrepen alle zodanige gebouwde eigendommen- niet zijnde gebouwen- welke zijn geplaatst ten grieve of in het belang van het publiek, ten dienste van het verkeer of ter verfraaiing van de gemeente zoals lichtmasten, verkeersinstallaties, standbeelden, monumenten, fonteinen, banken, abri’s, hekken en palen;
- k.
Plantsoenen, parken en waterpartijen, die bij de gemeente in beheer zijn of waarvan de gemeente het genot heeft krachtens eigendom, bezit of beperkt recht, met uitzondering van delen van zodanige onroerende zaken die dienen als woning;
- l.
Begraafplaatsen, urnentuinen en crematoria, met uitzondering van delen van zodanige onroerende zaken die dienen als woning;
- m.
Belastingobjecten voor zover die bestemd en in gebruik zijn voor de publieke dienst ter zake van brandweerzorg, rampenbeheersing, crisisbeheersing, geneeskundige hulpverlening in de regio en de handhaving van de openbare orde en veiligheid;
- n.
Belastingobjecten die worden beheerd door de gemeente, een vereniging of stichting zonder winstoogmerk, die geen onderneming drijft, voor zover die objecten bestemd en uitsluitend in gebruik zijn voor het geven van onderwijs, voor club- en buurtwerk, voor de beoefening van sport, kunst of cultuur, stalling van fietsen en andere activiteiten van sociale- of culturele aard zonder winstoogmerk;
- o.
Belastingobjecten die naar hun aard niet toegankelijk zijn voor publiek zoals transformatiehuisjes en reclamezuilen.
- a.
-
2. In afwijking in zoverre van artikel 5 wordt bij de bepaling van de heffingsmaatstaf voor de BIZ-bijdrage buiten aanmerking gelaten de waarde van gedeelten van de onroerende zaak die in hoofdzaak tot woning dienen, dan wel dienstbaar zijn aan woondoeleinden.
Artikel 7 Tarief BIZ-bijdrage
Het tarief van de jaarlijkse BIZ-bijdrage voor de gebruiker bedraagt voor de belastingjaren:
- -
2027: 0,15% van de heffingsmaatstaf met dien verstande dat minimaal € 325,00 en maximaal 750,00 per belastingobject wordt geheven;
- -
2028: 0,15% van de heffingsmaatstaf met dien verstande dat minimaal € 335,00 en maximaal € 772,50 per belastingobject wordt geheven;
- -
2029: 0,15% van de heffingsmaatstaf met dien verstande dat minimaal € 345,00 en maximaal € 795,00 per belastingobject wordt geheven;
- -
2030: 0,15% van de heffingsmaatstal met dien verstande dat minimaal € 355,00 en maximaal € 819,50 per belastingobject wordt geheven;
- -
2031: 0,15% van de heffingsmaatstaf met dien verstande dat minimaal € 365,00 en maximaal € 845,00 per belastingobject wordt geheven.
Artikel 8 Wijze van heffing
De BIZ-bijdrage wordt jaarlijks bij wege van aanslag geheven.
Artikel 9 Termijnen van betaling
-
1. In afwijking van artikel 9, eerste lid, van de invorderingswet 1990 moeten de aanslagen worden betaald in twee gelijke termijnen waarvan de eerste vervalt op de laatste dag van de maand volgend op de maand die in de dagtekening van het aanslagbiljet is vermeld en de tweede twee maanden later.
-
2. In afwijking van het gestelde onder 1, moet(en), indien een machtiging voor automatische incasso kunnen worden afgeschreven, de aanslag(en) worden betaald in tien gelijke maandelijkse termijnen waarvan de eerste vervalt op de laatste dag van de maand volgende op die van de dagtekening van het aanslagbiljet en de volgende termijnen telkens een maand later.
-
3. In afwijking van het tweede lid is betaling via automatische incasso alleen mogelijk voor zover het totaalbedrag van de op 1 aanslagbiljet verenigde belastingaanslagen meer bedraagt dan € 100,00 doch minder is dan € 3.500,00.
Artikel 10 looptijd belastingheffing
De BIZ-bijdrage wordt ingesteld voor een periode van vijf jaar (2027 t/m 2031)
Artikel 11 Nadere regels door het dagelijks bestuur
Het college van burgemeester en wethouders kan nadere regels stellen met betrekking tot de heffing en de invordering van de BIZ-bijdrage.
HOOFDSTUK III SUBSIDIEBEPALINGEN
Artikel 12 Aanwijzing stichting
De Stichting BIZ Gebruikers Centrum Lisse wordt aangewezen als de stichting als bedoeld in artikel 7 van de Wet.
Artikel 13 Subsidieverlening
-
1. De subsidie wordt jaarlijks door het college verleend aan de Stichting BIZ Gebruikers Centrum Lisse voor de uitvoering van de activiteiten die zijn opgenomen in de uitvoeringsovereenkomst genoemde stukken.
-
2. De subsidie bedraagt maximaal het bedrag van de jaarlijks te ontvangen BIZ-bijdragen, nadat daarop de perceptiekosten in mindering zijn gebracht. De perceptiekosten bedragen jaarlijks een vast bedrag van €2.500,00, te vermeerderen met de door de gemeente gemaakte kosten van beroepsprocedures die verband houden met de heffing van de BIZ-bijdrage.
-
3. De Stichting dient jaarlijks, vóór 1 december van het kalenderjaar voorafgaand aan het betreffende subsidiejaar, een schriftelijke aanvraag voor een BIZ-subsidie in bij het College. Het college kan nadere voorschriften stellen met betrekking tot de door de Stichting in te dienen subsidieaanvraag.
Artikel 14 Subsidieverplichtingen
Naast de in artikel 4:37 van de algemene wet bestuursrecht genoemde verplichtingen kunnen aan de Stichting BIZ Gebruikers Centrum Lisse ook andere doelgebonden verplichtingen worden opgelegd.
Artikel 15 Subsidievaststelling
-
1. De Stichting BIZ Gebruikers Centrum Lisse is verplicht om binnen drie maanden na afloop van het subsidiejaar de in de uitvoeringsovereenkomst opgenomen stukken te overleggen.
-
2. Voor zover dit niet reeds is geschied in de uitvoeringsovereenkomst, kan het college nadere regels stellen met betrekking tot de verplichtingen van de subsidieontvanger.
Artikel 16 Melding van relevante wijzigingen
De Stichting BIZ Gebruikers Centrum Lisse stelt het college zo spoedig mogelijk schriftelijk op de hoogte van:
- -
Meer dan ondergeschikte veranderingen in haar financiële situatie;
- -
Een wijziging van de statuten;
- -
Verandering of beëindiging van activiteiten.
Artikel 17 inwerkingtreding en citeertitel
-
1. Deze verordening treedt in werking met ingang van de eerste dag nadat het college heeft bekendgemaakt dat van voldoende steun als bedoeld in artikel 4 van de wet is gebleken.
-
2. De datum van ingang van de heffing is 1 januari 2027.
-
3. Deze verordening treedt uit werking op 31 december 2031, met dien verstande dat zij van toepassing blijft op belastingplichtige feiten die zich voor die datum hebben voorgedaan.
-
4. Deze verordening kan worden aangehaald als de verordening Bedrijveninvesteringszone gebruikers centrum Lisse 2027.
Ondertekening
Aldus besloten in zijn openbare vergadering van 16 september 2026,
De raad voornoemd,
De Griffier,
Mevr. Drs. G.C.I. Kager
De voorzitter,
Dhr. Drs. J. Nieuwenhuizen
Gebiedskaart behorende bij de verordening bedrijveninvesteringszone gebruikers centrum Lisse 2027
Ziet u een fout in deze regeling?
Bent u van mening dat de inhoud niet juist is? Neem dan contact op met de organisatie die de regelgeving heeft gepubliceerd. Deze organisatie is namelijk zelf verantwoordelijk voor de inhoud van de regelgeving. De naam van de organisatie ziet u bovenaan de regelgeving. De contactgegevens van de organisatie kunt u hier opzoeken: organisaties.overheid.nl.
Werkt de website of een link niet goed? Stuur dan een e-mail naar regelgeving@overheid.nl